
2026年08月11日
傅逸群
人生最珍貴資產不是帳戶數字!退休教授的6個理財提點:財富是讓你擁有選擇「有些好日子並不昂貴」
寫下這些,不是因為我已經活明白了。事實上,走過一些人生路程之後,我反而越來越明白:人生真正重要的事情,比年輕時想像的少;而那些真正有效的方法,也往往比想像中簡單。 一路走來,經歷過一些選擇,也看見一些結果,慢慢發現有些事情值得反覆提醒自己:什麼東西會留下,什麼東西終究會消散;什麼值得努力,什麼其實可以放下。 所以想把這些寫下來,給你們,也給那個仍然在學習如何安頓生活的自己。
閱讀更多

2026年08月11日
老黑(田臨斌)
退休20年環遊世界,他不開課、不接業配…網友問「錢從哪來」?老黑:錢,只是快樂的副產品
編按:退休20年,旅行沒停過,卻既不開課、也不接業配,總有人好奇問老黑:「你的錢到底從哪來?」 很多人以為,退休後還能自在生活,背後一定有什麼賺錢祕訣;但最近看到一句話,讓我突然覺得,答案可能和大多數人想的不一樣。 或許,財富和快樂的關係,從一開始就被我們搞反了。
閱讀更多

2026年08月11日
山姆‧杜根
年薪3千萬的執行長,比準時回家吃晚飯的人幸福嗎?研究揭露:收入超過「這數字」後,多賺未必更快樂
沒有人說成為千萬富翁很簡單,必須付出代價。對大多數人來說,代價就是你投入職涯的時間。每天認真工作、日積月累,成為千萬富翁的機會就愈大。但到某個時間點,我們都必須想清楚:多少才夠?一年要賺多少,才能達成你的目標?每個人的答案都不一樣,因為每個人的欲望和生活成本不同。 我的薪資經歷從麥當勞時薪4美元(編按:約新台幣129元,以下幣值同),到後來自己創業,跨度不小。 但我深信,幸福感來自家人、朋友、健康和人生目標,而不是財富多寡。當你賺到足以支付基本生活開銷的收入之後,讓你持續快樂的是好的人際關係、健康的身體和清楚的目標,不是更多的錢。
閱讀更多

2026年08月10日
蔡佳伶整理
勞退雇主不得擋自提!勞退1~6%該提滿還是買0050、0056?退休後才知道各有代價
編按:辛苦打拚大半輩子,最怕退休那一刻才發現錢根本不夠花!除了靠勞保和雇主提繳的6%勞退之外,隨著勞退新制相關修正於8月1日上路,雇主不得拒絕勞工申請自提退休金,「勞退自提」也再度成為熱門話題。 但這也讓無數勞工陷入兩難:這筆錢到底該放進勞退專戶,享有節稅、保證收益與強迫儲蓄的好處;還是握在自己手裡,投入0050、0056等ETF,爭取更高報酬? 扣了,擔心資金被鎖到退休;不扣,又怕錯過節稅優勢和長期複利效果。究竟自提1%、3%還是6%比較適合?收入高低又會影響選擇嗎?究竟自提幾 % 才是真聰明?收入高低又有什麼隱藏眉角?專家一次為你拆解! (原文發布於2025/2/26,更新於2026/8/10)
閱讀更多

2026年08月07日
極簡Takeru
從失業零存款到30歲財富自由!他終於明白:把錢投入這3件事,才是真正留給未來的自己
累積資產時的關鍵重點,在於要把錢投入到可以創造財富的事物上。而聽到「創造財富的事物」,就會讓人聯想到股票、債券、房地產和黃金等資產,但其實也包含了「你自己」。 你要保持健康才能努力工作,才能不斷創造收入。除此之外,如果能培養對工作有幫助的知識、經驗和技能,還可以大幅提升賺錢的能力。換句話說,首先要覺察到,你自己也是創造財富的重要資產。
閱讀更多
2026年08月06日
中時新聞網 郭宜欣
退休金「能用多久」不是重點!6大財務盲點最易忽略:沒記帳、資助子女…提領率超過這數字要小心
退休準備大不易,第一個問題往往是「錢夠用多久」,但答案並不明顯甚至難以發現問題,尤其在退休初期,開支還算可控、市場表現也不錯的時候。專家列出六大警訊供退休族自我觀察,避免退休金在短期內用盡。
閱讀更多

2026年08月05日
郭美懿整理
勞動基金上半年賺翻「勞工平均分紅11.8萬」!達人提點:60歲就能領,重新就業還有隱藏版退休金
勞動基金運用局公布最新績效,截至今年6月底,整體勞動基金規模已達8兆8955億元,上半年獲利高達2兆2024億元,收益率28.46%,再創歷史新高。其中,大家最關心的新制勞退基金收益達1兆5278.6億元,若以目前約1292萬個有效帳戶估算,平均每位勞工帳面可增加約11.82萬元。
閱讀更多
2026年08月04日
葉怡成
41歲起步也不晚!淡大教授靠1招年賺15%,存股入門必學「ETF配置法」:0050搭這種越簡單越穩
編按:本書作者淡江大學土木工程教授葉怡成,41歲才投入股市、鑽研證券投資分析,起步雖晚,卻靠著建立投資紀律,實現年化報酬率15%的目標。 他提到,想守住財富,投資是對抗通膨的重要方法。其中,ETF具備「一次買進多檔股票、分散投資風險」的特質,同時擁有低成本、高透明度等優勢,成為股市小白與忙碌上班族的入門選擇。 從全球股市ETF、S&P 500到台灣50等市值型ETF,再搭配「核心+衛星」配置策略,即使不擅長選股,也能用簡單的方法打造穩健報酬的投資組合。
閱讀更多

2026年07月31日
山姆‧杜根
40歲、50歲、60歲淨資產目標是多少?他靠50%儲蓄率提早退休,每工作1年買下1年自由
賺到「健康的薪水」是成為百萬富翁的一部分,另一部分則是好好保留扣掉稅和必要開銷後剩下的錢,讓錢持續增值。 依照年齡或工作年資,替自己設定具體的淨資產目標,這在致富旅途中很重要。少了這個錨點,很容易不小心就把錢花在那些對財富累積毫無幫助的事情上。
閱讀更多
2026年07月30日
吳淡如
不管你多有錢,都別輕易all in!無數股神都曾破產...越攤只會越平!台灣股民「2大死穴」拖垮財富
「如果你知道自己會死在哪裡,就別往那裡去。」查理.蒙格這麼說。這句聽來像笑話或廢話,卻是投資人常犯的問題,其實是最簡明的風險管理規則:先把「必死的地雷區」劃掉,再談獲利。
閱讀更多

2026年07月30日
康哲偉
45歲後必懂!有存款、有健保就夠了?退休前才發現的10個保險迷思:第5個讓許多人後悔莫及
進入四十五歲之後,人生正穿越責任與需求的高峰期,隨後逐步銜接退休理財的黃金階段,最終走向財富傳承的安排。以下十個常見迷思,值得重新檢視。
閱讀更多

2026年07月27日
極簡Takeru
原以為是在丟東西,結果是在存退休金!整理生活空間後才發現,原來活得這麼輕鬆也能存錢
自從開始整理生活空間之後,我明顯感覺到存錢的速度變快了。或許也有人會半信半疑,「只是整理生活空間,就會有這麼大的變化嗎?」因此,接下來我會依序說明自己的生活是如何改變的,又為什麼會因此增加存款。
閱讀更多

2026年07月26日
今周學堂
50歲開始學台股,真的來得及?「老白」投資人最常踩的5個地雷,以及今周學堂建議的入門路徑
台灣證券交易所的統計資料顯示,近年來新開證券戶的族群中,40至60歲的年齡層佔比持續上升,這群人在投資圈被稱為「老白」,年齡不小、但投資資歷是白紙的新手。
閱讀更多

2026年07月24日
狄志為
股票跌掉30萬我卻睡得著,為什麼?人生下半場才懂:退休金不是拿來拚翻倍,投資可以輸,人生不能賭
剛剛滑臉書的時候,看到好幾個朋友發文。有人說很後悔,早知道就不要進場;有人說自己進場太晚,被大戶割韭菜;還有人說把好幾年的積蓄都砸進去了,現在真的不知道該怎麼辦。 最讓我嚇一跳的是,竟然有人寫著:「我想跳樓了。」 當然,我知道有些人是在抒發情緒,但看到這樣的內容,多少還是替他們感到難過,股票跌,真的會跌到讓人懷疑人生。
閱讀更多

2026年07月23日
郭美懿
55歲400萬退休金「all in一檔00919」好嗎?試算每月爽領4.5萬…專家點「這時間加碼」能領更多
群益台灣精選高息(00919)最新一季配息1元,除息後僅3個交易日便完成填息,並已連續13季維持年化配息率10%以上,穩定配息能力再度成為市場焦點。就有熟齡族在網路上提問:「我現在55歲,退休金400萬全放00919好嗎?」跟0056相比,每月息收又差多少? (原文刊載於2026/4/15,更新時間為2026/7/23)
閱讀更多
2026年07月20日
比爾‧柏金斯
別把錢留退休才享受!人生最錯是以為還年輕:40歲沒空、60歲沒力「趁健康花錢,別等生命盡頭才後悔」
編按:本書作者比爾‧柏金斯是身家超過1億2千萬美元(約合新台幣39億元)的對沖基金經理人,提出一個理財觀念:別把所有錢都留到退休後才享受。 我們從小被教育像勤奮的螞蟻一樣,努力工作、累積財富,等待退休後再好好享受人生。但柏金斯提醒,真正的黃金時期,往往不是退休以後,而是健康、財富與體力同時具備的階段,而且多半發生在65歲退休前。 他認為,人生真正需要平衡3項資源:健康、時間與金錢。20多歲時有健康和時間,卻缺乏財富;退休後雖有錢與時間,健康卻可能逐漸下降。反而是中年階段通常同時擁有較好的收入與一定體力,是最能把金錢轉換成人生體驗的時期。
閱讀更多
2026年07月17日
琳恩
牛肉麵十年100漲到200元,只靠節儉不會變有錢!戒掉4個壞習慣加速財富累積:錢錢自己會變多
如果只靠「省錢、存錢」,是絕對不可能實現個人財富的最大化。 原因很簡單,省錢、存錢雖然讓帳面上的金額增加,但物價仍在不斷變化──隨著物價飆升,錢的購買力卻在不斷縮水。
閱讀更多
2026年07月13日
加布里埃爾.沙欣(Gabriel Shahin)
4%法則是什麼?3000萬能安心養老?專家揭「晚年3變數」燒光老本:1招讓退休金花更久
編按:本書作者加布里埃爾.沙欣曾在富國銀行、美國銀行、德美利證券(現已併入嘉信理財)擔任理財顧問,在財富管理領域擁有超過20年經驗、掌管超過10億美元(約合新台幣320億元)資產。 作者提出,許多人以為退休只要算出一筆存款數字或套用4%法則就好,但真正的退休規畫,還涉及通膨、壽命延長、稅務、房貸、醫療支出與等多重因素。應定期檢視生活開銷、調整支出與財務配置,才能讓退休金支撐更長久的晚年生活。
閱讀更多
2026年07月03日
克莉絲汀.賓斯
身價上億卻省3元油錢?專家揭退休最大陷阱「不敢花錢」:40~60歲是花錢黃金期,學會1事不再糾結
編按:本文是理財專家克莉絲汀‧賓斯(Christine Benz)與拉米特‧賽提(Ramit Sethi)的對談,指出真正的退休規劃不只是累積資產,更重要的是學會安心花錢。許多人一輩子習慣節儉,退休後卻因從「領薪水」轉為「提領存款」,反而陷入不敢花錢的焦慮。 專家認為,40~60歲是財務與體力最平衡的黃金階段,應從存錢轉向有意義的消費,透過建立「忘憂數字」,在小額支出上降低焦慮、減少頻繁查帳的習慣,才能真正提升生活品質。
閱讀更多
2026年07月01日
郭美懿整理
花不到120萬投資就能「月領1萬」?0056季配息1.35元創新高,施昇輝:比定存更能安心花錢
0050、0056兩檔國民ETF最新配息開獎,結果呈現「兩樣情」!擁有157萬受益人的0056(元大高股息)每受益權單位擬配發1.35元,創下改採季配息以來新高;而0050(元大台灣50)本次僅擬配發0.6元,跌破1元大關,寫下近2年來新低。兩檔ETF此次除息時程相同,預計7月17日公告正式配息金額,7月20日為最後買進日,7月21日除息,股息將於8月10日發放。
閱讀更多

2026年07月01日
數位內容部整理
新制勞退分紅首破6位數!平均每人爽分11.1萬,帳戶怎麼查?退休金缺口「1公式」教你算
台股5月大漲5,896點、創下史詩級「最強5月天」,勞動基金投資績效也同步攀升。勞動部勞動基金運用局今(7/1)日公布最新績效,截至今年5月底,整體勞動基金規模達8兆6,115億元,累計收益數達2兆1,252億元,收益率27.7%;其中光是5月單月收益就增加了5,860.2億元,繳出亮眼成績。 其中,最受勞工關注的新制勞退基金,今年前5個月累計收益達1兆4,541億元,5月單月收益約4,050億元。若以目前參與收益分配的1,310萬個有效帳戶粗估,平均每位勞工可分得約11.1萬元,首度突破6位數,也創下歷史新高。 不過,勞動部提醒,每位勞工的提繳金額、累積年資不同,實際分配金額仍會有所差異,並非每人都能領到11.1萬元。
閱讀更多
2026年06月29日
傑西哥
好友身價破億不敢退休,他股災帳面縮水300萬照飛日本玩!如何靠「紅綠燈理財」守住老本還有錢花?
我們這一代人從小被教育的劇本是這樣的:努力讀書、找好工作、拼命存錢、複利滾動,然後期待65歲退休後,靠著那筆積蓄與退休金過上無憂無慮的生活。 我們是大師級的「儲蓄者」,我們懂得延遲享樂,我們看著銀行數字增加會有快感。 但當我們登出職場,準備切換到生命執行長模式時,這個思維讓成功的劇本,突然變成了最大的詛咒。
閱讀更多

2026年06月26日
蘇哲永 藍鯨營養師
「以房養老」不是每月領錢就好!平均簽約22年「活越久、利息滾越多」…子女繼承得搞懂3件事
很多人簽約時,沒弄清楚一件事——以房養老,不是把房子賣給銀行;是拿房子去抵押、跟銀行借錢。利息每個月滾、利滾利,等人走了以後,這筆債和這間房,得由孩子來收尾。
閱讀更多
2026年06月26日
喬納森.克雷蒙
「隱形富豪」愛開Toyota、吃百元料理!有錢人都有1個共通點:養成3習慣,死薪水也能存千萬
編按:我們總習慣將「有錢」與豪宅、名車、奢華生活聯想在一起,但這種想像往往讓人陷入錯誤的財富追求。本書作者喬納森.克雷蒙是《華爾街日報》財經作家,接觸上千位「隱形富翁」發現,真正的富人多數收入普通,但共同特徵是極度節制消費,甚至可說相當節儉。 他們不靠炫富,而是靠長期紀律累積財富。致富關鍵在於建立3種習慣:穩定存錢、避免衝動消費,以及專注投資具長期價值、能長期持有的優質公司。
閱讀更多
2026年06月23日
唯泰老師聊股事 / 陳唯泰
0050、0056、金融股、台積電...國小師滿手績優股竟藏致命傷,專家教2招把退休現金流再放大
今天家中太座轉發來一則Line訊息,是她的小學老師發給她的,上面寫到:「常常看你先生在電視媒體上分享,深感受益良多;可否幫我看一下我手上的持股」。 接著就是一長串地個股以及ETF,包括:凱基金(2883)、鴻海(2317)、中信金(2891)、元大台灣50(0050)、元大高股息(0056)、國泰永續高股息(00878)、群益台灣精選高息(00919)、玉山金(2884)、國票金(2889)、台積電(2330)、國泰金(2882)。 這一長串地持股,如果單看個股,都沒有什麼問題,因為都是台北股市裡績優權值股,絕對都是一時之選。不過如果整合起來看,就會發現一個問題,就是持股的重覆度偏高。
閱讀更多

2026年06月22日
妮可‧拉平
50歲後才明白:真正折磨人的不是股票,是「買在對的時間」…放下擇時焦慮,錢反而站得住腳
編按:到了這個年紀,很多人開始理財,不是為了追求暴利,而是希望:錢不要亂掉、生活不要被市場牽著走。 但現實是,很多人一開始接觸投資,就被問題困住了: 「現在買會不會太晚?」 「要不要再等等,會不會比較便宜?」 結果越想越不敢下手,或是進進出出,反而更焦慮。 其實,投資真正難的,從來不是「選哪一檔股票」,而是「一直想抓對時間」。 股票漲,你怕追高;股票跌,你怕停損。到最後,市場還沒讓你賠錢,自己先被焦慮消耗掉。 成熟的投資,不是預測每一次漲跌,而是學會在波動裡,仍然維持節奏:不追、不怕、不被市場帶著走。
閱讀更多
2026年06月18日
郭美懿
26歲「照顧離職」存款歸零!她用20年血淚領悟:別輕易把人生押在孝心上,越沒錢越要懂投資
在人口高齡化加速的今天,愈來愈多中壯年族群面臨長照抉擇:究竟該花錢將爸媽交給「外人」照顧或送安養機構?還是乾脆辭掉工作親自照顧? 比台灣更早進入超高齡社會的日本,多年前便已出現大量「照顧離職」現象。許多人因照顧家人而中斷職涯,不僅失去穩定收入,也影響未來退休保障。46歲的山原美起子,就是其中一個案例。 20年前,她為照顧病重父親辭去工作,原本不多的積蓄很快耗盡,人生一度陷入低谷。歷經多年低薪派遣工作與財務壓力後,她靠著建立儲蓄習慣、自我投資與長期理財,不僅重返正職職場,更逐步累積退休資產。回首這段歷程,她最大的體悟是:「千萬別輕易為了照顧家人而離職。」
閱讀更多
2026年06月18日
太將
麻醉醫師投資賺到10億元爽退休「打電動打到空虛」,49歲癌末才懂:投資最大價值,是讓你不必悲壯活著
編按:本書作者太將是一位麻醉科醫師,他從大學時期拿出50萬日圓(約合新台幣10萬元)資金進場投資,逐步將資產累積成50億日圓(約合新台幣10億元)資產。 他在38歲實現FIRE(財務自由、提早退休),卻在全職投資後發現,每天打電動、打麻將的生活反而逐漸失去重心,半年後選擇重返職場。也讓他理解,人其實是需要工作的。比起單純投資,透過勞動為社會創造價值,或在工作中找到自己的存在感,反而更讓人踏實。 這是一位罹癌醫師在生命末期,寫給女兒的人生與投資告白,強調投資的價值不只是累積財富,而是為人生增加選擇權與安全感。
閱讀更多
2026年06月16日
嫺人的好日子
退休就是要躺平?燒腦學AI被兒冷問「那幹麼退休」…她突破舒適圈:有用,比有錢更有吸引力
0050(元大台灣50) 曾創新高來到107.6元,那五月初我賣掉一點0050的弟弟006208(富邦台50)會不會後悔? 那時候不是看高點賣掉,而是定期再平衡,降低太集中台灣的風險。最近漲上來,我的台灣指數投資佔比又快要回到五月初時的樣子了,不過這次我大概不會賣了,等明年再看。
閱讀更多
2026年06月12日
郭美懿、鄒季璇整理
「我是真的很愛錢!」侯昌明熬過慘賠年滾500萬被動收入,56歲半退休:有人賺財富,我們用力賺人生
56歲藝人侯昌明和太太曾雅蘭投資房產、股票有成,據傳一年被動收入就高達500萬元,被視為演藝圈「隱形富豪」。他近日分享赴京都旅行時的一段偶遇,讓他更堅信這兩年減量工作、回歸家庭的決定是對的。 他坦言自己是「半退休」狀態,「打球、旅遊、陪伴家人,過著自己可以選擇的豐富生活。」面對有人酸「有錢真好」,他坦言財富自由有不同定義:「我很愛錢,但比不上我想賦予人生的全部。」選擇用力賺人生,不讓生命留下遺憾。
閱讀更多
2026年06月12日
太將
用10萬買股獲利1萬倍,49歲卻被判「恐活不過51歲」!癌末醫師留給女兒3個投資心法:別活得只剩追錢
編按:本書作者太將原本為了致富而考醫學系,卻因沉迷打麻將錯失國考,為了逆轉人生,從家教薪水擠出50萬日圓(約合新台幣10萬元),開始學習投資。20年後,靠本業以外的投資,滾出50億日圓(約合新台幣10億元)資產。 身為麻醉科醫師,太將參與過上千例癌症手術,卻在2022年罹直腸癌,隔年復發,歷經4次手術。2024年,癌細胞擴散至肺與肝,49歲時被主治醫師告知:「或許能撐過50歲,但能不能活到51歲,就很難說了。」他腦中第一個浮現的,是還在念書的兩個女兒。 於是,太將決定把20年的投資心法寫成書,靠著3大價值投資法,用本金50萬滾出50億、獲利1萬倍,太將強調:「我不是天才,卻靠紀律與邏輯做到50億。」 他將核心心法整理成「三大價值投資邏輯」:資產價值投資(鎖定被市場忽視的標的,找出績優股)、收益價值投資(不只看財報數字,而是從生活觀察、產業趨勢中,判斷企業是否具備長期成長潛力)、週期價值投資(在景氣低谷時布局,耐心等待循環反轉,抓住企業與市場回升帶來的倍數成長機會)。這是他寫給女兒, 也是寫給所有人的最後一堂投資課。
閱讀更多

2026年06月08日
艾蜜莉
存到幾千萬才安全?一張圖打破退休數字迷思,看懂「財富自由4級距」:你現在落在哪一級?
今天又聽到路人聊天在聊:「再賺多少就可以退休了…」 行情這麼好,相信大家也常聽到路人開始討論這些。有人覺得存到1000萬就夠了,有人覺得要5000萬才安全,但不知道大家會不會覺得…這種「追逐數字」的焦慮,其實是永遠沒有停下來的一天的!
閱讀更多
2026年06月08日
李銘儒
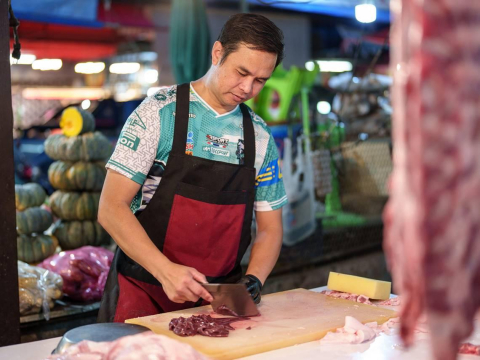
痛失8億財富!豬肉攤老闆賣掉330張台積電,改買記憶體「股價百元跌到個位數」血淚教訓
編按:本書作者李銘儒現為投資公司負責人,有12年實際投資經驗,長期管理高資產資金配置策略。他指出,投資最重要的不在短線進出、追逐熱門股,而是能否長期持有能持續成長的好公司股份。
閱讀更多
2026年06月05日
數位內容部整理
老後醫藥費「每年5萬」就夠?衛福部數據揭殘酷事實!2招滾出養老本,40後月攢5千投資也來得及
台灣人壽與政大商學院日前發布2026年「台灣高齡社會退休生態觀察指標」調查,結果顯示國人退休準備呈現「滿意度提升、實際準備不足」的矛盾現象。 今年4大退休指數中,「退休滿意」指數回升至70分,創下近4年新高;「退休信心」指數為57分,雖創3年來最佳表現,但仍未達及格標準。而「退休充裕」指數維持59分,持續處於歷年低點;至於首度公布的「退休素養」指數則僅55.95分,是4項指標中表現最弱的一環。
閱讀更多
2026年06月05日
郝旭烈
巴菲特承認「一生最蠢事」是買房?身價4兆卻後悔花95萬購屋,為何寧願租屋?揭開富人最怕的「隱形代價」
編按:「股神」華倫·巴菲特(Warren Buffett)雖然身價超過1400億美元(約合新台幣4.4兆),卻曾把人生第一間房、約3萬多美元(約合新台幣95萬元)的房子,形容為「巴菲特做的蠢事」。 在他的思維裡,重點不是房子本身,而是背後的機會成本。如果當年把這筆錢留在市場裡,留在自己擅長的投資,幾年後可能早就累積出更大的資產,甚至能買下更多、更好的房子。反映的正是他一貫的富思維:讓錢持續運作「錢滾錢」。
閱讀更多
2026年06月04日
遺產繼承稅務專辦禾宜代書
小叔中風燒光存款,大嫂竟盼「早點走」!地政士給單身者4個人生備援計畫:晚年尊嚴不能靠運氣
編按:當生命如風中殘燭,最令人害怕的不是死亡將近,而是身旁人殘酷的那句提問:「很燒錢,還要顧多久?」 據內政部最新統計,2024年臺灣平均餘命為80.77歲,但健康平均餘命僅71.4歲,換言之許多人在生命最後階段,有超過9年時間是處在失能、臥床或需要他人照護的狀態下度過。 地政士李宜玲就在臉書發文分享案例,表示近日有位嫂嫂來電諮詢,想知道單身小叔中風後,該如何解除對方銀行帳戶與定存,把錢提出來支付龐大醫藥費用。 李宜玲告知,由於小叔已無法自理,必須到法院聲請「監護宣告」,但跑完鑑定流程可能要花上幾萬塊,時間最短也要半年以上。這位大嫂急得跳腳,下一句直接詢問自己老公是否為小叔的遺產繼承人?是不是乾脆讓小叔早日歸天,讓彼此都輕鬆。 李宜玲感嘆,單身者常以為「一個人自由自在,賺的自己花、病了再說」,殊不知一旦中風、失智、昏迷,將面臨照護與財務管理上的種種問題,陷入「人還活著,錢卻不能動」的尷尬狀態。 所以單身者更需要提早思考「人生備援計畫」。包括意定監護、照護財務安排、信託、遺囑等規劃,替自己的人生善終做好安排。 網友也留言回應,不只單身者,即便有配偶、有子女,也可能遭遇親屬希望「早點走、財產早點分一分」的人性考驗,因此每有人都應及早規劃,才能為自己保留最後的尊嚴。
閱讀更多
2026年06月04日
雨果的投資理財生活觀
40歲才投資來得及嗎?房貸、小孩、長輩三頭燒…每月存那幾千有用?50歲的底氣,是「無感期」撐起來的
編按:很多人剛開始接觸理財時,最容易被吸引的,往往是那些快速翻倍的故事。有人幾年內資產暴增,也有人靠著一波行情提早退休。但對大多數普通上班族來說,真實的理財,更像一段很安靜的長跑。 每天照常上班、存錢、投資,帳戶慢慢增加,卻感受不到太大的改變。那種「明明很努力,卻看不出差別」的感覺,也許才是複利最真實的樣子。 理財不是暴富劇本,而是一場長期幾乎沒有回應的累積,你以為沒在前進,其實只是在還看不見成果的階段;很多人不是賺不到,而是撐不到。
閱讀更多
2026年06月03日
謝富旭
雙薪月入20萬、有車有房仍覺錢不夠花?他中年覺醒月領10萬股息:想通3件事「告別體感窮」
每天辛勤工作、存款增加,卻仍覺得手上沒錢花?你不是真沒錢,而是陷入「體感窮」! 而普通人想要翻身致富,關鍵在於「想通」三件事,才有機會擺脫困境。
閱讀更多
2026年06月02日
郭美懿整理
想「月領1萬」存哪檔?00919最新配息1元創紀錄、追平0056!試算驚人本金差:這檔足足省下65萬
126萬投資人嗨翻!群益台灣精選高息ETF(00919)於6月1日公告最新一季預估配息,每受益權單位擬配發1元,創下新高。除息交易日為6月16日,投資人若想參與此次配息,最後買進日為6月15日,預計於7月13日發放股息。以6月1日收盤價30元來計算,年化配息率達13.33%,同樣創下新高紀錄,為連續13季維持10%以上。
閱讀更多
2026年05月31日
艾蜜莉-自由之路
看別人曬對帳單心涼,台股破4萬「現在」還能進場?專家揭2種人差異:急著「歐印」最容易受傷
編按:台股5月創史上最強漲幅,現已衝破4萬4千點,更有人喊出5萬點在望。眼見台股迭創新高,許多投資人惋惜錯過上車機會,也有人看別人曬出「十年前買到現在」的報酬,產生「再不追就來不及」的焦慮。不少人都問:「現在開始投資,還來得及嗎?」理財達人艾蜜莉認為,「現在開始」這件事,放在不同人、不同的投資觀念上,結果差異非常大,必須先摸清楚自己的心態,才能找到正確答案。
閱讀更多
2026年05月29日
郭美懿整理
00919最新配息能衝0.8元?搭0056、00878打造「超強月月配」:想月領1萬成本曝光
擁有126.2萬受益人的群益台灣精選高息(00919),近日刷新台股紀錄,成為史上最快達成5千億元規模的ETF。回顧2022年10月13日成立至今,00919僅花3年7個月又15天(1323天)便達陣。 00919將在下週一(6/1)公布最新配息數字,由於前次配息0.78元已創下歷史新高,隨著股價一路向上,新一季配息能否同樣給受益人驚喜,也引發市場高度關注。
閱讀更多
2026年05月27日
狄志為
賣房那天,媽媽邊收拾邊哭…中年經濟壓力,40歲兒崩潰「媽妳看到我的委屈嗎」:6年後一句話她終於笑了
編按:「這是我們辛辛苦苦建立起來的家,你怎麼可以說賣就賣?」15年前,資深媒體人狄志為因為資金面臨斷裂,不得不決定賣掉北上打拚買的第一間房。 清理房子的那天,母親邊收拾邊哭,滿心都是委屈。 看著母親的眼淚,當時40歲的他,積壓已久的現實重擔也瞬間潰堤,抱著媽媽痛哭失聲:「媽,那妳有沒有看到我的委屈?如果我不處理,我真的撐不過去……」 一邊是全家人的青春回憶,一邊是現實的經濟重擔,那是中年人最身不由己的痛。 沒想到前兩天,狄志為陪著兒子去參加會考,再度繞回那間舊家。看著那棟歷經風霜、至今仍未都更的老房子,他回首過往百感交集。 回家後,他對老母親講了一句話,沒想到,媽媽聽完竟然釋然地笑了。雖然遲到那麼多年,那聲笑聲依舊是等到了……有些捨不得,不是因為不痛了,而是終於放下了。
閱讀更多
2026年05月27日
精算媽咪 珊迪兔
賺得多,爸爸才愛我?從偷吃零食看見補償心態…中年後,我把錢和愛分開,才懂被愛是因為我是誰
那是個炎熱的星期五,小莉放學走出校門,汗水從額頭滑下,她又渴又熱。轉角那間熟悉的冰店裡,同學正開心地吃著芒果牛奶冰,臉上滿是幸福的笑容。 小莉看了忍不住拉了媽媽一下,小聲問:「媽媽……我們可以吃那個冰嗎?」 媽媽提著菜籃,頭也不回地說:「又想花錢?你以為我們家很有錢嗎?吃什麼冰,錢那麼難賺!」 小莉默默點頭,跟著媽媽走並加快了腳步,努力不讓眼淚掉下來。回到家,她看著餐桌上的炒蛋和燙青菜,雖然沒什麼胃口但還是吃了一碗,因為她知道──不能浪費,那都是錢買的。
閱讀更多
2026年05月25日
郭美懿整理
0050衝上101元、293萬股民樂翻!分割不到1年翻倍漲,抱1張賺逾5萬…現在定期定額還來得及?
在台積電等權值股帶動下,台股25日盤中大漲逾千點、突破43000點,國民ETF元大台灣50(0050)也同步衝上101元,分割不到1年股價翻倍,293萬受益人也成最大贏家。面對0050持續創高,不少人猶豫「現在進場還來得及嗎?」理財達人則認為,比起猜低點,長期定期定額、及早佈局,才是放大複利效果的關鍵。
閱讀更多
2026年05月25日
加布里埃爾.沙欣
閒錢就是死錢!為億萬富豪理財20年,他揭財富翻倍「5大鐵則」:1關鍵讓他們守住財富
編按:本書作者加布里埃爾.沙欣是掌管超過10億美元(約合新台幣320億元)的金融理財顧問,長期觀察高資產客戶的投資行為發現,富人之所以能持續累積財富,關鍵不在於短線操作,而是長期投資與紀律配置。 他歸納有錢人在投資市場上的5大操作原則:分散投資、依自身風險承受度配置資產、以長期投資取代短線進出、保持資訊敏銳、以及投資熟悉領域但避免重押單一標的。
閱讀更多
2026年05月21日
Dr. Selena 楊倩琳
0到18歲津貼5千!定期定額0050、006208,幫孩子18歲滾出268萬:不當富二代,只願他未來有更多選擇
編按:政府準備發錢了,你會怎麼用?兒少成長津貼有機會從0~6歲,擴大延伸到18歲,每個孩子每月可領5千元。 多數人第一時間想到的,是補貼生活、分擔開銷。但也有人開始想另一個問題: 如果這筆錢不急著花掉,而是替孩子留下來,投資像0050或006208這樣的ETF,18年後,會變成什麼? 這筆錢,可能不是一筆存款,而是未來,他不必向現實低頭的一種「選擇權」。
閱讀更多

2026年05月21日
整理鍊金術師小印
0050、0056誰才是真正的退休提款機?18年數據揭真相:想越老越有錢,為何60後更該存0050?
很多人喜歡高股息,不是因為報酬高,而是因為看得見現金入帳的「安定感」。 我們的大腦對「可見的收益」特別敏感,就像領薪水比看資產淨值更實在,甚至還會產生一種「用投資加薪」,一年可以比一年花更多的錯覺。
閱讀更多
2026年05月21日
整理鍊金術師小印
0050 vs 0056選誰?一表看18年總報酬差多少…中年財富自由揭「高股息ETF四大致命傷」:配息再投入也沒用
我以台灣市場中最具代表性的兩檔ETF來舉例:元大台灣50(0050),是多數人熟知的指數型投資標的,追蹤「台灣50指數 」;元大高股息(0056),則是投資人最常討論的高股息ETF,追蹤「台灣高股息指數」。 選擇這兩檔標的,不只是因為大家耳熟能詳,更因它們經歷過約20年的市場考驗。0050發行於2003年6月30日,0056 則在2007年12月26日正式上市,這樣的時間跨度,讓它們比起近年才問世的ETF更有參考價值,也更能看見長期投資的真實結果。 在此強調,這裡的比較並不是要你非得選哪一檔,也並非報明牌,我只是想用最貼近我們日常的例子,幫你看懂「報酬結構的差異」―領息與複利的本質截然不同,而時間終將證明一切。
閱讀更多

2026年05月20日
張湧
只花1年半把50萬滾成8500萬!她股災抄底慘賠歸零…基金女王血淚告白:靠運氣賺的早晚要還
在財經課上,我經常遇到不少粉絲問我這樣的問題:「張老師,為什麼我賺錢的速度就不如別人快,是不是我的財運還沒來?」 我相信不少人都有這樣的想法,尤其是那些很努力賺錢的人。如果將自己是否賺錢歸因於「財運」,則說明我們還沒有意識到自己與金錢的關係,誤以為運氣才是決定財富的關鍵。
閱讀更多

2026年05月20日
邱沁宜
20歲跟會買房,媽教我強迫儲蓄3年存到第一桶金!投資背後藏母愛…邱沁宜:這份世界觀比金錢更受用
最近全民瘋台股,但我生命中第一個熱愛股票、天天看盤的人,其實是我的媽媽。 記得小時候,在我眼裡媽媽根本是個「超級死多頭」不管盤勢怎麼跌、大家怎麼恐慌,她總是老神在在地說:「這就是在洗盤啊,不要緊張。」 媽媽其實也是我人生最早的理財啟蒙老師。她20歲時,還在工地當會計,就很有膽識地標會買下人生第一間房子,半年後賣掉,獲利兩成。那麼年輕手邊沒有什麼錢,就有這種眼光敢標會買房,實在是遠遠超過我,很佩服我那勇敢的媽媽!
閱讀更多