根據日媒報導,55歲的池上修二(化名)與大學同窗白石保男(化名)是結交30多年的好友。兩人學經歷、薪資與家庭背景相仿,池上一直認為,好友應該也會和自己一樣,繼續工作到60歲退休。
沒想到一次聚會中,白石卻突然告訴他:「其實,我上個月離職了。」
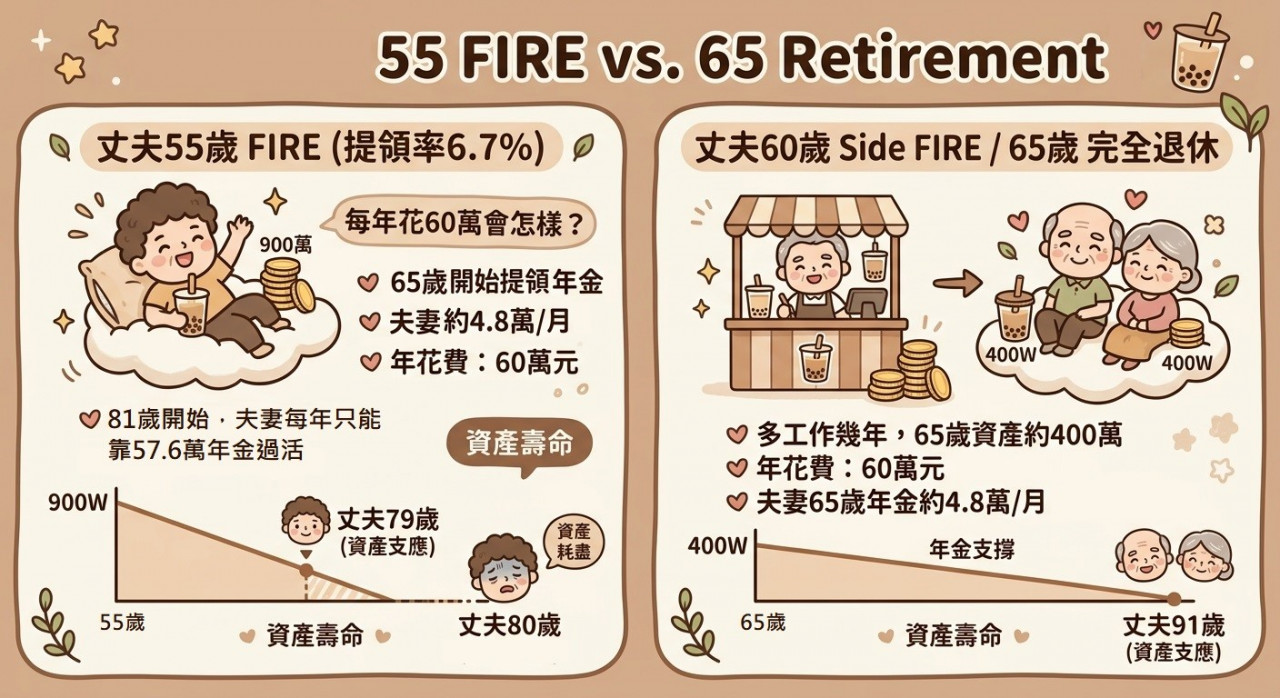
原來,白石20多年來持續投資高配息股票與基金,目前已累積約新台幣900萬元資產(以下幣值同)。他認為現有資產足以支應夫妻生活,因此決定提早離開職場,靠投資與未來年金過日子。
認識30年好友,突然宣布「提早退休」
在貿易公司擔任基層主管的池上,年收入約130萬元;53歲妻子則有一份月薪約1.6萬元的兼職工作,22歲的兒子即將畢業,也已經獲得企業錄取。
池上的退休準備大致如下:
■ 目前55歲:已有約160萬元退休存款
■ 60歲退休:預估再領約200萬元退職金,合計約360萬元
■ 65歲起:夫妻每月合計可領約4.8萬元年金,一年為57.6萬元
在池上原本的規劃裡,這雖然稱不上富裕,但算是一條很安穩的路。
白石卻選擇完全不同的路徑。他靠著20多年持續投資,將資產累積至900萬元,如今孩子已經獨立,便決定提早退休,也就是近年常被討論的「FIRE」——財務獨立、提早退休(Financial Independence, Retire Early)。
白石也分享,他預計每年生活費控制在60萬元左右,並從資產中提領約7%支應開銷。「雖然不能過得很奢侈,但我想從工作的壓力中解放出來。如果情況真的變緊迫,再把生活費降低就是了。」
聽著好友平靜地說明退休計畫,池上卻百感交集。過去兩人曾無數次聊過「老後怎麼辦」,如今白石已經悄悄走上另一條路。
池上一方面覺得自己被好友隱瞞,另一方面也開始重新思考:同樣是55歲,為什麼兩人的退休準備,會走向完全不同的選擇?
存900萬能爽退?關鍵不只看手上有多少錢
從退休規劃來看,提早離開職場,確實可以換取更多自由,也能減少工作與職場人際壓力;但相對地,未來的薪資收入與退休金、年金累積時間也會提前中斷。
以白石為例,55歲退休,代表未來5年少了持續工作的時間,也少了相應的年金累積。雖然900萬元看起來是一筆不小的資產,但如果每年需要60萬元生活費,第一年的資產提領率約6.7%,已高於FIRE常討論的「4%法則」。
所謂4%法則,並非代表退休後每年只固定拿出資產的4%,而是以退休時的資產為基準,第一年提領4%,之後再依照通膨等因素調整提領金額。
假設退休時有900萬元投資資產,每年通膨率3%,試算如下:
第1年:提領900萬的4%,也就是36萬元。
第2年:提領金額為36萬 ×(1+3%)=37萬800元。
第3年:提領金額為37.08萬 ×(1+3%)=38萬1,924元。
不過,4%法則也不是資產永遠不會用完的保證。實際結果仍會受到投資市場表現、通膨,以及退休年限等因素影響。
日媒引述理財顧問試算,如果白石每年提領60萬元,初始提領率6.7%,並假設夫妻未來年金收入與池上相同,資產大約可支應到丈夫79歲、妻子77歲;到了丈夫80歲、妻子78歲時,資產便可能耗盡。
此後夫妻只能依靠每年約57.6萬元的年金收入過活,甚至低於原本設定的60萬元生活費。
而且,白石55歲就離開職場,少了5年的年金累積期,實際退休後能領到的年金,也可能低於上述試算。
不一定要全退,Side FIRE多一條路
如果提早退休可能面臨資產耗盡的風險,難道就只能一路工作到60歲、甚至更久?
其實近年也有另一種非典型退休方式——「Side FIRE」受到討論。簡單來說,就是不必等到累積足以完全支應退休生活的資產,只要存到「一半」退休金,讓這筆資產的被動收入(如投資回報)負擔一部分生活費,其餘再透過兼職、接案、副業或較輕鬆的工作補足。
以池上的情況來看,他可以維持全職工作到59歲,60歲開始轉向Side FIRE,利用部分工作收入與累積的退休資產,逐步過渡到完全退休。
理財顧問建議,池上可將目前手上的160萬元存款,分成兩部分:
■ 80萬元:留作緊急預備金,不投入市場;
■ 80萬元:投入較穩健的投資,以日本政府年金投資基金(GPIF)名目投資報酬率4.62%試算,10年後約可增至126萬元。
如此一來,到了65歲,池上的退休資產就包括:
■ 現金:80萬元
■ 投資資產:約126萬元
■ 退職金:約200萬元
合計:約406萬元
如果65歲退休後,每年生活費同樣維持60萬元,再搭配夫妻預估年金,同時讓400萬元資產持續投資並提領,試算結果顯示,資產可支應至丈夫91歲、妻子89歲。
換句話說,延後完全退休的時間、降低工作強度,同時保留部分工作收入,可以讓退休資產多一段累積與成長的時間。
嫺人:退休時間不同,承受的風險也不同
49歲「被退休」的理財作家嫺人,退休初期也曾對老後財務感到不安。她後來透過價值投資與「三桶金」配置,在退休近8年後,即使扣除生活開銷,資產仍成長約35%。
嫺人提醒,近年股市上漲,不少人盤算靠配息支應退休生活,卻容易忽略「報酬順序風險」。
同樣一筆退休金、同樣的提領方式,如果退休後前幾年恰好遇上大跌,和退休後先遇到一段多頭行情,最後可能得到截然不同的結果。
「每一個年度退休的人,命運都不相同,我們怎麼賭那個運氣呢?」
尤其現在高股息ETF動輒喊出年化配息率配10%,許多投資人會覺得「每年提領7%」綽綽有餘。但假2008年金融海嘯當年退休、將1000萬元退休金全部投入元大高股息(0056),每年固定提領本金7%,也就是70萬元作為生活費,到了2025年底,退休金可能只剩下約148萬元。
這也是為什麼FIRE族群經常以「4%法則」作為退休提領的參考。不過,4%法則原本是以30年退休期間作為討論基礎,若退休時間拉長,加上通膨與壽命延長,退休資產能否支應更長時間,仍需要重新評估。
高股息配息非固定,退休現金流別只靠投資
即使是高股息ETF,配息也不是永遠固定。以056為例,2017年成立以來保持連續16年配息紀錄,直到2023年改為季配息。但在2008、2010年也曾因市場因素沒有配息;2013、2017年的配息則都低於前一年。
「你本來以為可以花60萬,結果明年它就給你減到剩下50萬,那你就要減薪(降低生活費支出)啊!」
嫺人強調,退休後若要維持穩定現金流,不能只把希望放在高股息ETF的配息上,勞保、勞退等收入同樣值得納入規劃。
她打趣道,自己現在的退休金只能自己存,「可是你想想看,你只要上班一天,老闆幫你提撥6%進去(勞退)誒!」
「如果多做10年,可能就多累積幾十、幾百萬的錢,畢竟50到60歲,可能正是你的薪水的一個巔峰……你應該讓老闆跟你一起煩惱這件事情。」