風險一 退休前後五年,最怕一開局就遇上股災
我們曾提到,同樣一筆錢、同樣的提領金額,只是退休起點不同,結果可能差很多。現在把鏡頭拉到真實年份。這裡用兩位化名「老周」的案例,看看2007年底和2008年底退休的人,後來各自發生什麼事情。
案例假設兩位老周都採用100%0050、不計稅費的配置,每年期初固定提領60萬。為了讓案例單純,這裡先不做通膨調整,這樣更能看清楚報酬順序風險所帶來的影響。
【例】老周A與老周B
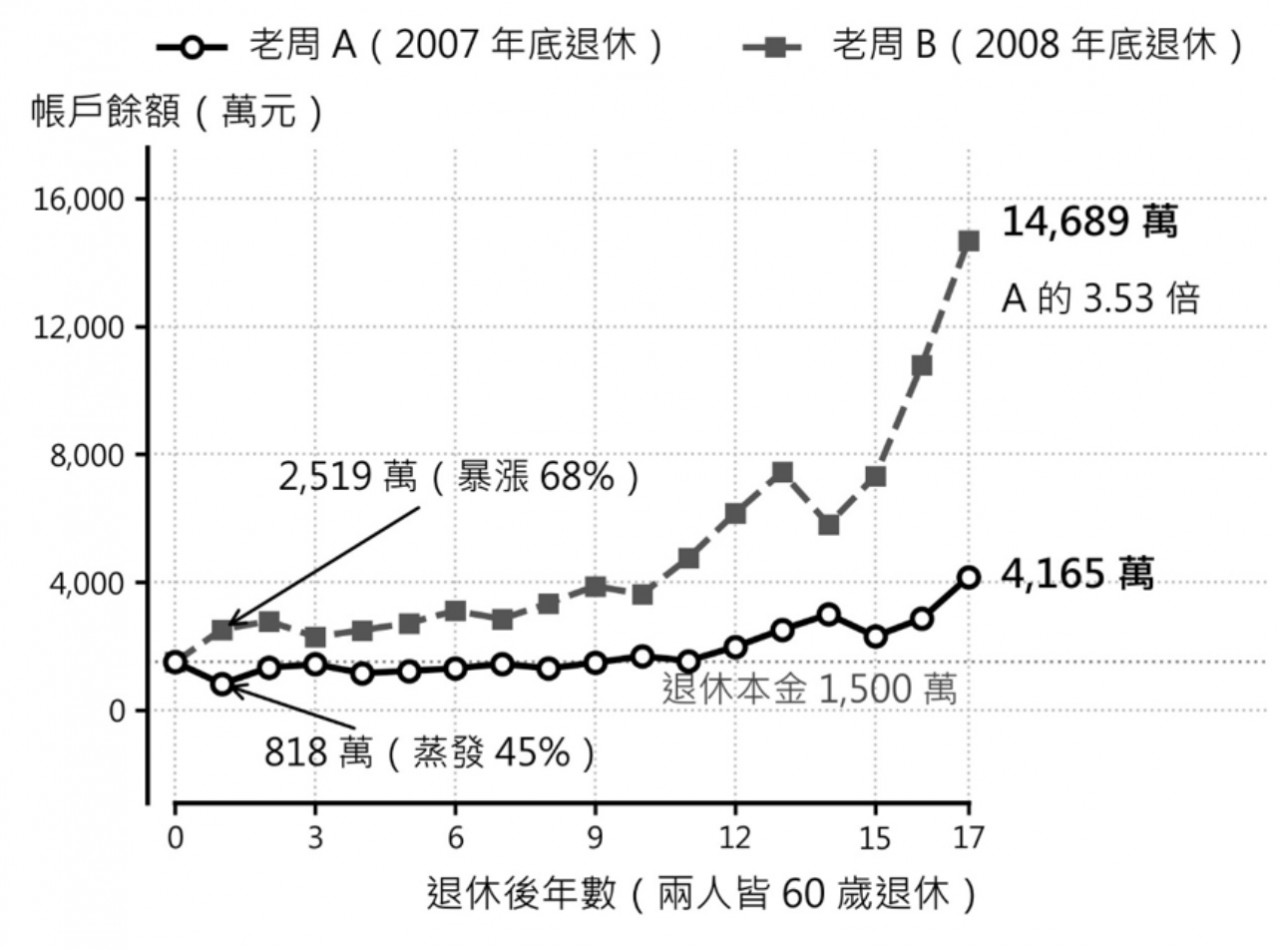
▲圖3-2:老周A與老周B的0050順序風險案例(100%0050、固定提領60萬/年)。
老周A剛滿60歲,勞退帳戶加上這二十幾年存下來的投資部位,總共累積了1,500萬元。他的計劃很簡單:每年從投資組合裡提領60萬,也就是4%,再加上勞保年金,過一個不奢侈、但還算舒服的退休生活。一年60萬,每月5萬,聽起來綽綽有餘。
他不知道的是,退休生活才剛開始,雷曼兄弟就倒了。2008年9月,雷曼宣告破產,全球金融海嘯全面爆發。0050在2008年一整年下跌43.2%,讓老周A的帳戶從1,500萬縮水到818萬。一年蒸發682萬,相當於11年的提領金額。接下來幾年,雖然台股慢慢回升,但他每年還是得從帳戶拿60萬過日子。整整花了九年,直到2017年底,老周A才勉強拿回退休那天的1,500萬本金。
老周B的所有退休計劃都一樣,唯一差別是退休年份比老周A晚了一年。
2009年正好是金融海嘯後的劇烈反彈期,0050一整年漲了約莫75%。老周B的帳戶在提領之後,從1,500萬一口氣漲到2,519萬,帳戶淨增加1,019萬。
兩個人的起點完全相同:同樣的本金、同樣的提領率、同樣的投資策略。17年後回頭看,兩人都77歲。老周A的帳戶累積到4,165萬,老周B的帳戶卻已經滾到1億4,689萬,差距3.53倍(圖3-2)。
這不是投資技巧造成的差異,純粹只是退休頭一年,有人碰上大漲,有人碰上大跌。這就是提領期最令人無法掌握的因素之一:報酬順序風險(Sequence of Returns Risk)—起步的市場環境,會放大後面很多年的差距。
你可能會想,會不會只是兩位老周剛好碰到不同段的歷史報酬,所以差距才這麼大?所以,我們再用另一個方式看。這次改採0050從2003年中上市到2025年底這23筆年度報酬,並且調整正負報酬出現的順序。
實驗條件是:1,000萬本金,每年期初提領40萬,也就是4%提領率。唯一的差別只在順序,結果如圖3-3所示。
最慘烈的「負報酬在前」(5個負報酬集中在最前,剩下18個正報酬放後面)和最幸運的「負報酬在後」(先享受18個正報酬年份,最後才遇上5個負報酬),一個第11年資產歸零,一個資產終值1億2,525萬。相當於起始本金的12.5倍。
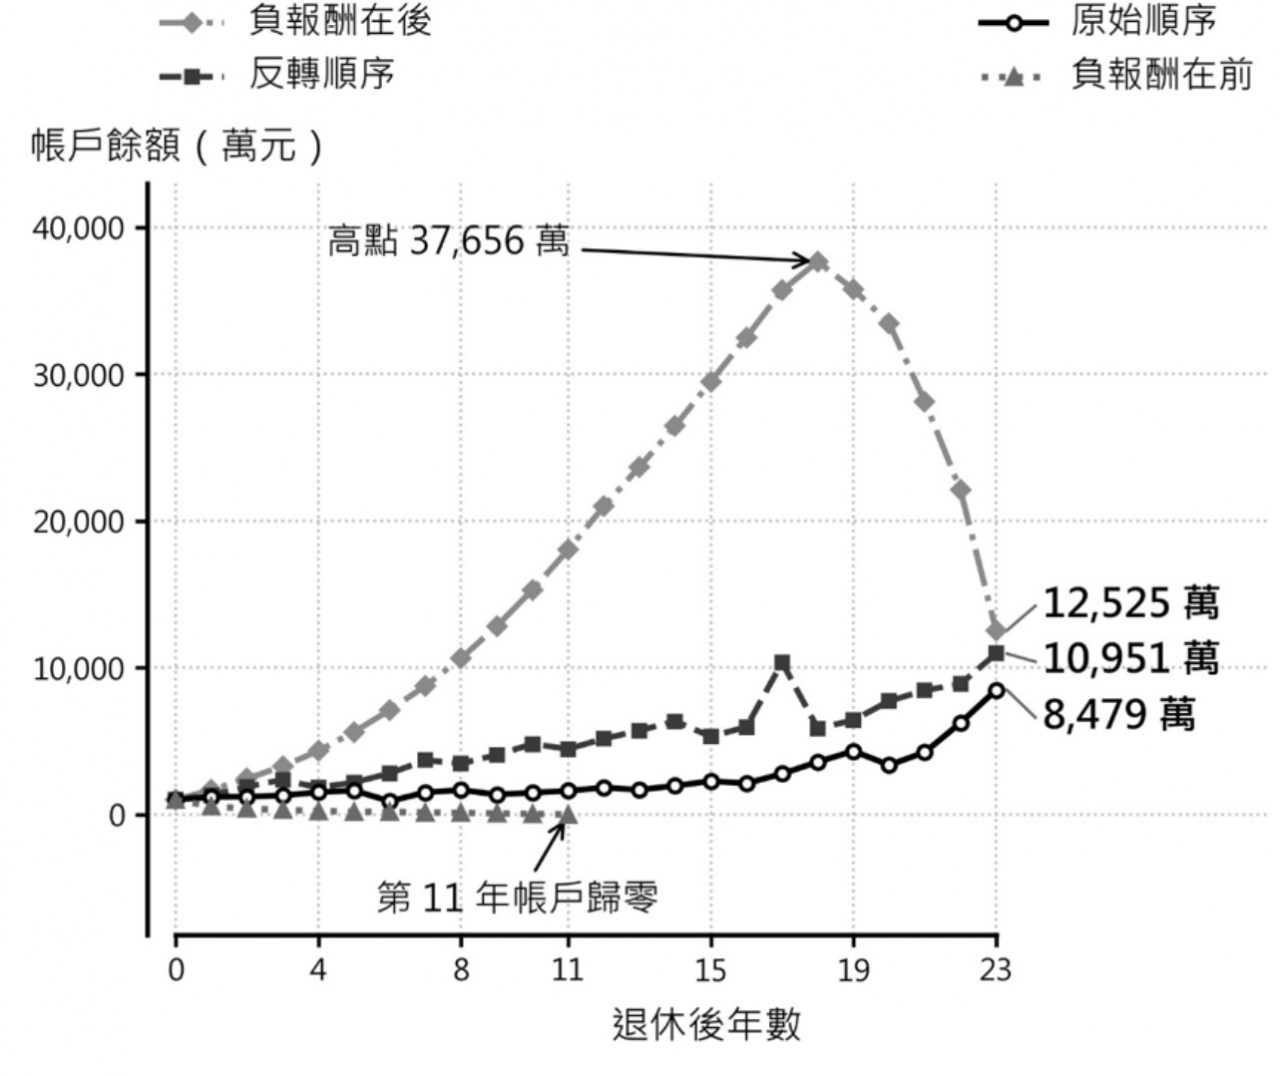
▲圖3-3:用0050同一份23年報酬,只改報酬順序的結果。
這就是報酬順序風險最不直覺、也最危險的地方:退休金到底夠不夠用,跟你「退休那幾年的市場運氣」高度相關,跟你「整段退休期間的平均報酬」反而沒那麼相關。
退休最怕被迫在低點賣股票
第一,帳戶還來不及靠複利長大,也還沒累積足以吸收衝擊的緩衝。第二,同一時間又得持續提領,等於被迫在低點賣出股票換現金。
低點賣出的股票,也就無法參與後面的反彈。每一筆提領出去的本金,原本都可能在未來二、三十年裡繼續成長。所以,退休前後五年,常被稱為「脆弱十年」。
晨星(Morningstar)的退休收入研究也發現,將近70%的退休失敗案例,都發生在前五年資產縮水的退休族身上。我們在累積期花了十幾年建立起來的安全距離,可能在退休後前幾年就被市場波動打穿。
那有沒有辦法對付它?有,但不是靠猜市場報酬。對抗報酬順序風險,通常有兩個方向:
第一個方向,是降低退休初期投資組合的波動。透過資產配置、債券部位、現金緩衝和再平衡,減少在低點被迫賣出股票的機率。投資組合依然會有波動,而目標是避免最脆弱的退休前後幾年,直接被市場波動擊垮。
第二個方向,是讓提領本身更有彈性。後面你會看到好幾種提領策略,它們的主要概念都是:市場低迷時少提一點,市場表現好時多提一點,讓投資組合有喘息的空間。
風險二 每年漲2%看不出來,30年後生活費卻快翻倍
假設退休時每月需要5萬元生活費,在年均通膨2%的情況下,生活費和購買力的變化如圖3-4所示。
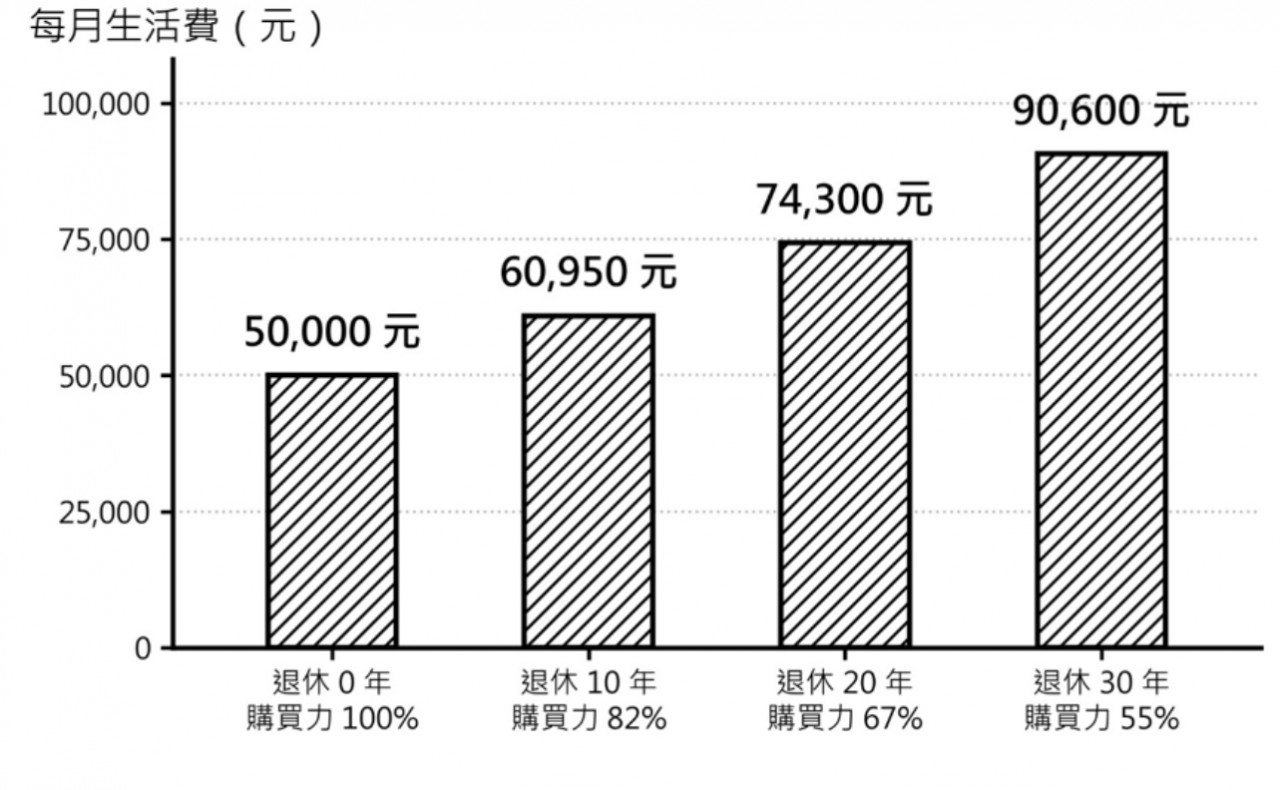
▲圖3-4:2%年通膨下的生活費與購買力變化。
30年後,你需要用9.06萬,也就是將近兩倍的錢,才買得到退休那天同樣的東西。換個角度看,如果收入沒有跟著成長,生活品質就會在不知不覺中被壓縮。
「每年2%,聽起來很溫和啊?」正是因為溫和,所以危險。通膨不像股災來得又急又猛,它會慢慢消耗購買力。台灣過去二十年的平均消費者物價指數年增率大約在1.5%左右,近幾年則明顯攀升:2022年達2.95%、2023年2.50%、2024年2.18%,2025年降回1.66%。
雖然2025年回到2%以下,但近三、四年累積下來的物價漲幅,已經實實在在反映在生活成本上。你可能不記得十年前一碗滷肉飯多少錢,不過你一定有感覺:同一家餐廳,五年前和現在就差了十幾二十塊;珍珠奶茶,也早就不是25元就買得到了。
通膨對退休者的殺傷力,通常比對上班族更大。上班族至少還有機會加薪,薪水多少能跟著物價調整。退休者的收入來源,像勞保年金、勞退月退、投資配息,大多不會自動跟著實際生活成本上升。
勞保年金雖然有調整機制,但調幅也不一定追得上每個人的真實物價感受。退休支出持續上漲,收入卻原地踏步,中間的缺口就會一年比一年大。
更麻煩的是,我們常常低估退休後的花費。國泰世華和PwC的調查裡,未退休的人平均估計每月大概要花6.1萬,但已退休的人實際花到7.2萬。乍看每月差異不大,但三十年下來,就是好幾百萬的差距。
低估金額只是第一層問題。第二層問題是,退休支出會隨著人生階段變化。
根據國外研究,退休者的支出通常呈現一條「微笑曲線」:退休初期花得比較多,因為終於有時間旅遊、吃好一點、享受人生;中間幾年趨於平穩,因為體力下降,活動量也慢慢減少。到了七、八十歲之後,支出又可能重新攀升,主要原因是醫療費用和長期照護。
在台灣,後半段尤其不能輕忽。根據主計處資料,醫療保健類物價的長期漲幅,往往高於整體CPI。這代表,到了80歲,當你最需要看醫生、也最可能需要長期照護時,醫療費用可能已經比剛退休時高出一截。
假設退休計劃每年固定提領60萬元,完全不做調整,20年後,這60萬元換算成今天的購買力,可能只剩下40萬元出頭。所以,提領計劃也要把「通膨調整」納入考量,讓提領金額跟著物價往前走,退休生活品質才不會逐年打折。
風險三 退活太久也是一種風險!小心最後十年沒錢花
你覺得自己會活到幾歲?根據內政部113年簡易生命表,台灣65歲男性的平均餘命約18.35年,平均可以活到83歲多;65歲女性的平均餘命約22.41年,平均可以活到87歲多。
即使你依照平均壽命來規劃,也不一定足夠。平均壽命只是群體統計,不能直接當成每個人的規劃終點。這個平均值會受到較早離世者拉低,實際上仍有不少人會活得比平均值更久。若身體狀況良好、飲食穩定,也有運動習慣,活過平均壽命的機率可能更高。
如果進一步看「10%的人才活得到的歲數」,根據113年生命表的存活分位推估,65歲台灣男性大約落在93到94歲附近,女性則是96到97歲附近,如圖3-5。
如果我們準備了20年的退休金,結果活了30年,最後那10年要怎麼辦?
長壽本身是好事,誰都希望能多活幾年。但退休金若只按照平均壽命來規劃,很容易低估真正需要支應的年數。正因為沒有人知道自己會活多久,退休金規劃不適合用「猜一個數字」的方式。我更建議使用第90百分位壽命,也就是只有10%的人活得更久的年齡,來當規劃基準;或者至少在平均壽命之外,再加上5到10年的安全邊際。
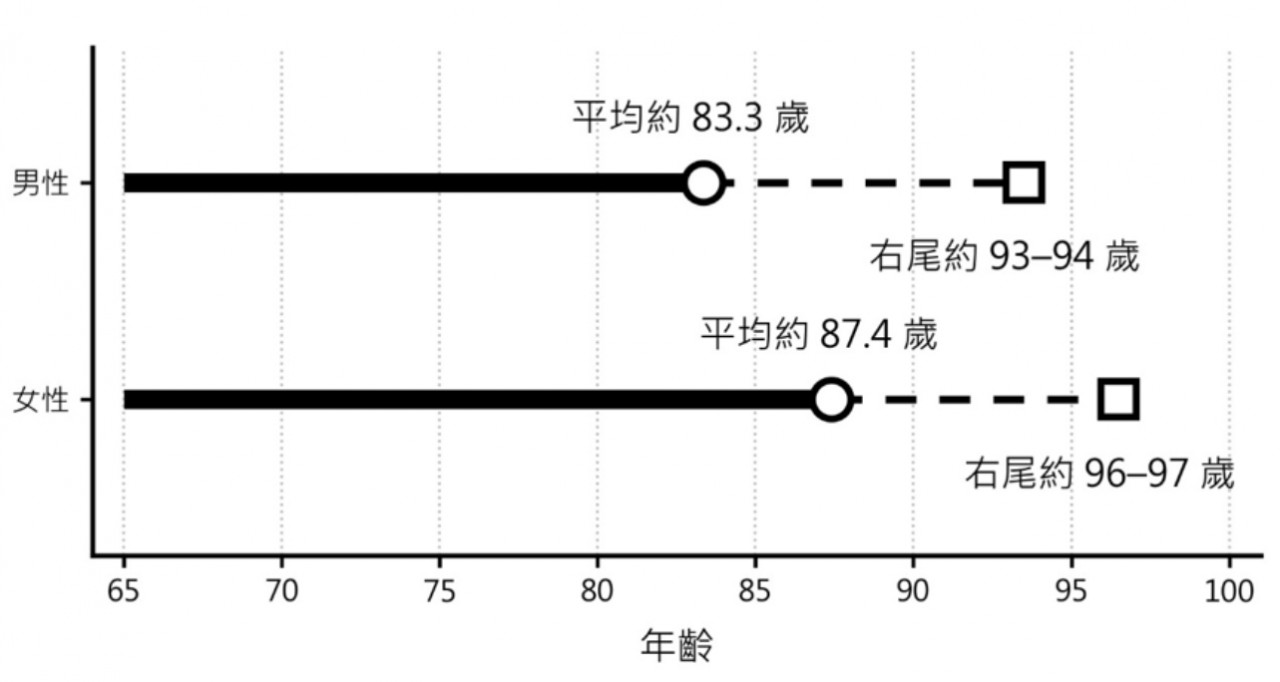
▲圖3-5:65 歲退休後的長壽風險。平均壽命不是規劃終點,活得特別久的那一段,才是退休金最怕低估的地方。(資料來源:內政部113年簡易生命表)
(本文摘自《投資10年就退休:給台灣人的退休現金流全指南──用對提領策略,讓你少工作好幾年!》遠流出版,陳逸朴(小資YP)著)
