一年盜走逾千萬,神鬼搬錢靠「這招」
隨著台灣邁入超高齡社會,長者因失智、中風等原因,導致無法表達意願或辨識行為後果時,若沒有親友可以協助處理生活與財務,或親屬間存在利益衝突,就需要透過「監護宣告」指定監護人。
所謂的「監護宣告」,適用於已大部分或完全喪失判斷能力者,法院會指定監護人,全權協助處理其生活與法律行為。
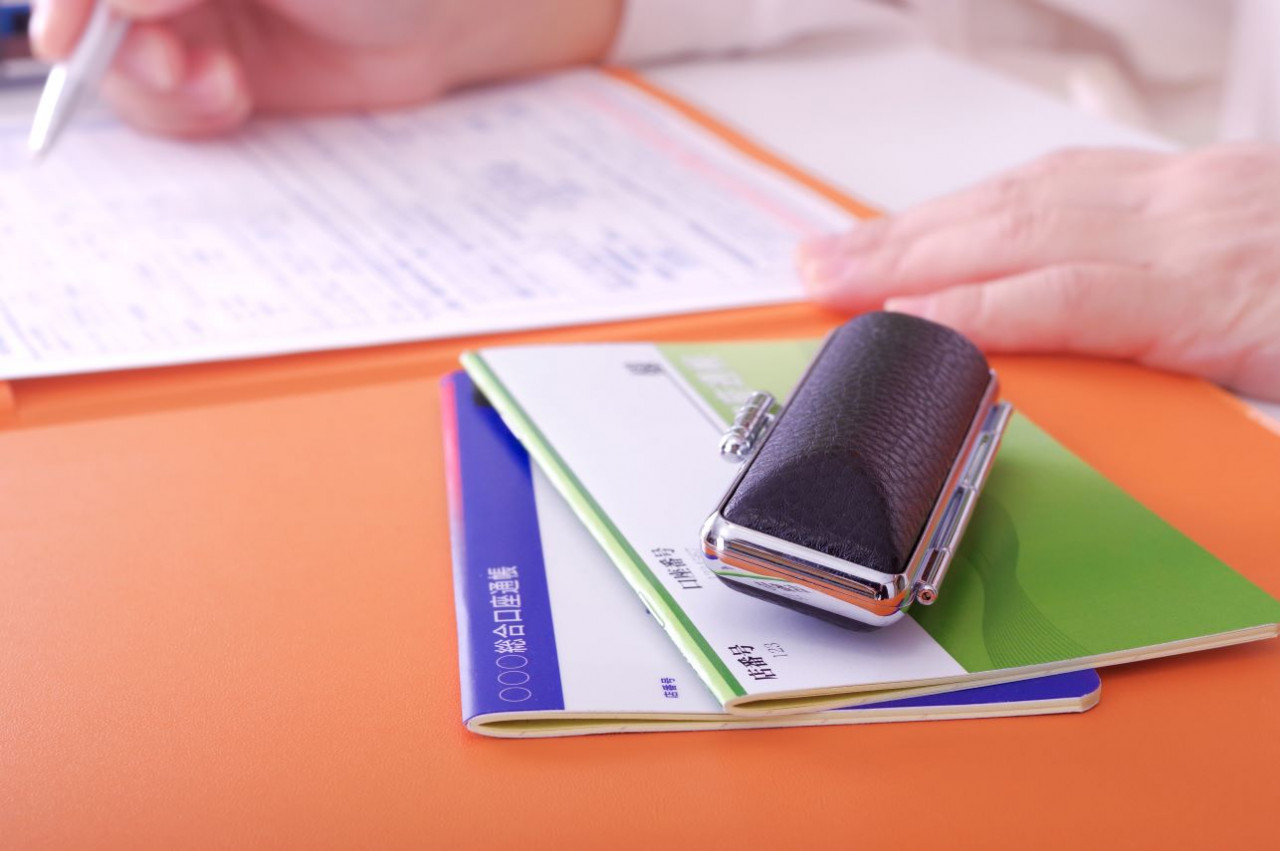
像是這個案件中,社會局是法定唯一能介入保護的長者的政府機構,長者的金融存摺與印章規定由社會局保管。而江姓前社工就是利用保管受害長者的存摺與印章的機會,從2025年5月至2026年6月陸續對5名受監護宣告老人的銀行存款動手腳,透過「以少報多」方式,支領的錢超過安置機構請領的金額,涉嫌侵吞1200多萬元。
長者失去自理能力,財產該怎麼管理?
當一個人因為失智失去了決定權,不想一輩子打拼攢下的辛苦錢被擅自挪用,其實也可以透過「信託」方式,為自己留下後路。
恩典法律事務所律師周依潔指出,現今詐騙橫行,許多長輩擔心財產留在名下遭騙,或擔心未來監護人管理時產生利益衝突。此時,可以在自己仍具有判斷能力時,提前規劃財產管理方式,考慮做「安養信託」,也就是將名下存款及其他財產,依照信託約定交由受託機構管理,再按照事先約定的用途,支付生活、醫療及照護費用。
若未來出現失智、失能情況,也可以由律師或家屬擔任「信託監察人」協助把關,經審核無誤後再由銀行支付費用,達到專款專用的效果。
安養信託:預先設定用途,避免侵占與詐騙
土地銀行信託部不動產信託科科長洪三超表示,隨著年齡增加,退休金、安養與醫療費用都需要提前思考。
「假設有一天,你的身體狀況已經沒辦法自己處理財產,家人又不在身邊,那你留下的這些錢,可不可以照顧到你自己、或照顧到你的家人身上?這時候安養信託就派得上用場了。」
洪三超解釋,安養信託是由委託人依約將財產移轉給受託機構,再定期支付費用給機構或受益人。因此高齡退休族,身心障礙者或希望提前安排未來支出的人,都可透過信託預先規劃。
至於安養信託需要準備多少錢?洪三超分析,目前台北市最低生活費約2.1萬元,,若以每月 2.5 萬元估算,一年約30萬元;以 20 年安養期計算需約 600 萬元,再加上100萬元突發狀況預備金,基本門檻約需 700 萬元。
如果日後需要入住安養照顧中心,以目前每月約4萬至5萬元的費用估算,所需資金還會增加,但實際金額仍要看個人的生活、醫療及照護需求。
此外,信託公會與金融機構現已建立「信託支持平台」,串聯醫療院所與照護中心。醫療機構產生費用後可直接線上申請,經委託人或監察人確認後即直接撥款,大幅簡化流程並提升安全性。
沒有子女也能先安排意定監護
除了生前財產管理,普華商務法律事務所家事與高齡權益服務主持律師賴芳玉建議,民眾可在自己健康、有行為能力時做「意定監護契約」,某種程度也能保護自己。
意見監護人可以選3位,探訪權可以交給其中一人,財務管理可以交給會計師或律師等專業人員,醫療決定則由平日照護的人,「監護人數、任務安排」,可以在意定監護時就做決定。」
專家強調,即使有了信託或監護安排,仍需透過信託監察人、定期對帳與支出審核機制,確保資金流向透明,讓老後積蓄真正發揮照顧生活的功效。
