媽媽留了3,000萬房子,卻背著1,500萬房貸!繳不起想賣掉換現金,懂不懂這2條稅法,實拿金額直接差了465萬!
「R姐,我媽留了一間3,000萬的房子,但還有1,500萬房貸。我自己也有房貸要繳,根本扛不起兩間,打算繼承後直接賣掉換現金⋯⋯但聽說持有不到2年要課45%房地合一稅,我算一算稅金快1千萬,這稅真的要繳這麼多嗎?」
上週,剛辦完母親後事的小志拿著權狀和貸款明細走進我的辦公室,眉頭深鎖。
黃媽媽去年(114年)5月才剛買房,沒想到今年(115年)8月就因癌症驟逝。面對這間「有價值、但背著沉重房貸」的房子,多數人的直覺都跟小志一樣:「繳不起,賣掉就好。」
但真正讓繼承人焦慮的,不是房子賣不掉,而是「賣掉換現金時,獲利會不會被重稅吃掉一大半?」
我幫小志拿紙筆算了一遍,他當場愣住。因為多數人不知道,財政部早就有規定,只要做對兩件事,同一間房子,實拿金額直接差了465萬。
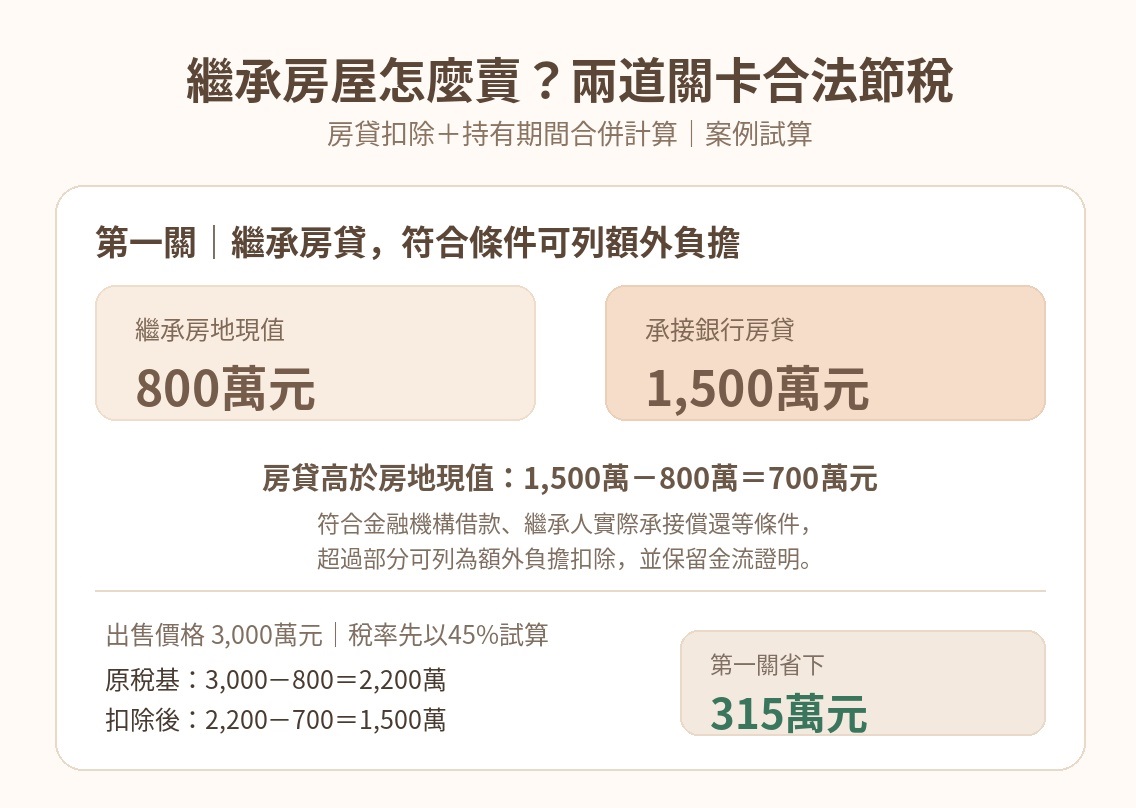
第一關:繼承的房貸,其實可以「抵稅」
這間房繼承時的房地現值只有800萬,但房貸高達1,500萬。如果按一般算法,賣3,000萬扣掉現值800萬,稅基高達2,200萬,45%稅金就要繳掉990萬。
但根據財政部109年函釋,只要這筆房貸是向「銀行等金融機構」借的,而且確實由繼承人實際承接償還(包含出售時由價金代償並留存金流證明),超過房地現值的那700萬(1,500萬−800萬),可以當作「額外負擔」直接從獲利裡扣除!
光是這一條法規,小志的稅金就從990萬降到675萬。還沒開始談怎麼賣,口袋裡就先多留了315萬。
編按:在繼承房地並出售申報所得稅時,「額外負擔」並非整筆房貸,而是「繼承時房貸餘額 − 繼承時房地現值 = 可扣除的額外負擔」。
例如本文案例,繼承時仍有1500萬房貸 − 繼承時房地現值800萬 = 額外負擔700萬。
第二關:忍半年,再賺150萬
小志這個月(115年11月)剛辦好繼承過戶,急著想脫手解套。但我按住他的手,只問了一句:「你能再撐半年嗎?」
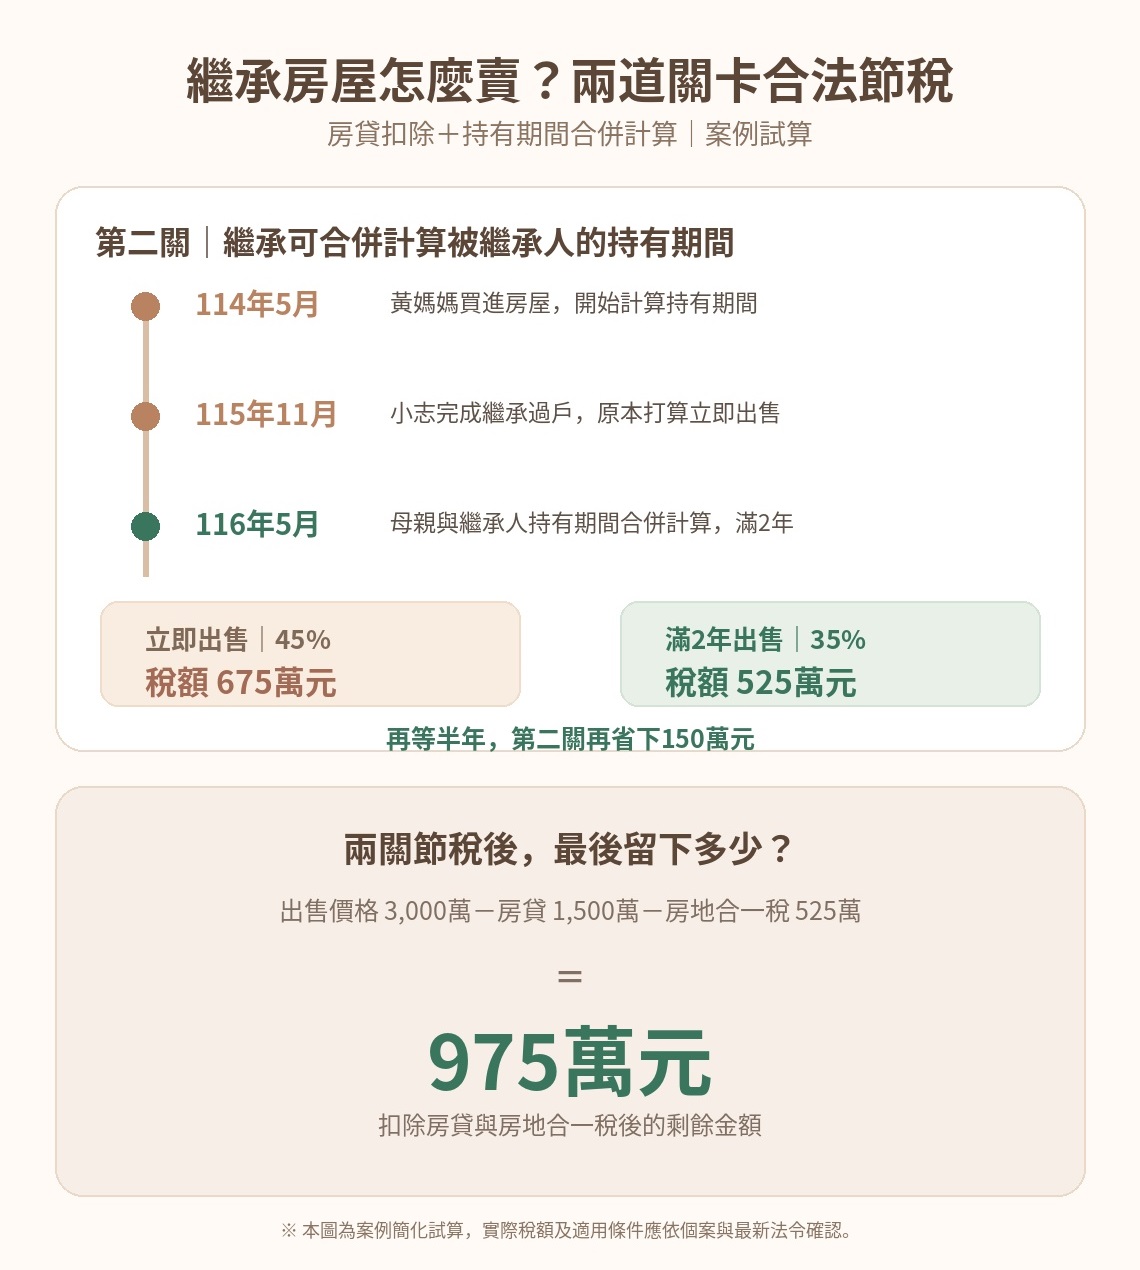
很多人以為,房子過戶到自己名下才開始算持有時間。錯了。繼承的房子,媽媽持有的時間,可以跟你的合併計算。
黃媽媽114年5月買房,撐到明年116年5月,就正式滿2年了。只要多等這6個月,房地合一稅率直接從45%降為35%。稅金再少繳150萬。
算完這兩筆帳,小志終於鬆了一口氣。
原本以為賣掉後會被重稅剝一層皮;看懂規則後,扣掉1,500萬房貸和525萬稅金,這間房子還能實實在在留給他975萬的安家費。
「原來不是賣掉就好,懂不懂稅法,實拿真的差了幾百萬!」小志離開前這樣說。
有時候,吃掉你資產的不是房貸,而是對規則的無知。傳承最怕的不是沒錢,而是因為不懂稅務,在最慌亂的時候做了最虧的決定。
把這篇存起來,或轉給身邊正在煩惱老家房產的朋友。關鍵時刻,一個觀念就能幫一個家庭守住幾百萬。
點我加入幸福熟齡FB粉專,健康快樂每一天
作者簡介_廖嘉紅
傳承風險顧問,協助打造你的幸福人生。
雙寶媽、與乳癌和平共存10年。
家族信託規劃顧問、退休理財顧問、國家級的人身與財產保險經紀人双證照、投資及管理不動產豐富資歷。
粉絲專頁:R姊 廖嘉紅-財富傳承設計
本文獲作者授權轉載,原文出處
