蘇家宏在臉書分享,趙建銘返還給3個孩子的金額不一樣,自家兒子聽到新聞後,也覺得不公平。經過討論,2個兒子都認為,如果能由自己決定投資標的,就能接受不同的投資結果。因此,他決定付諸實行,讓孩子透過實際投資,學習承擔選擇帶來的結果。
5個步驟,讓孩子從小學習理財
為了執行這項計畫,蘇家宏表示,有5件事需要考慮與注意。
1.用2個兒子的名義開銀行帳戶與股票帳戶
既然希望孩子對投資有感,就應以孩子自己的名義開戶、持有股票。未成年子女在法律上是獨立的權利主體,父母親只是法定代理人而已。
另一方面,這筆錢本來就是為孩子準備的教育基金,放在他們自己名下,跟父母親的帳目分開,才不會財務混淆不清。
因為若以父母名義投資股票,股利、股息及交易紀錄可能與父母自身的投資混在一起,增加日後釐清資產歸屬的困難。未來各自帳務各自獨立,稅賦上也可以獨立。
2.簽訂贈與契約,事先約定管理方式
為了避免孩子任意動用帳戶內的資金,蘇家宏考慮透過附負擔贈與契約,約定帳戶管理及資金使用方式,例如由父母代為管理至25歲。
在此之前,孩子不可以任意結清帳戶或辦理變更密碼等,否則父母親可以「撤銷贈與」,把錢拿回來。
3.向國稅局申報贈與,留下資金來源紀錄
蘇家宏說,贈與兒子200萬元,雖然金額沒有超過目前每位贈與人每年244萬元的免稅額,但是申報贈與稅能留下明確的紀錄,證明這筆資金已贈與兒子,也可以當作兒子的「財產來源證明」。
4.篩選5檔股票,讓孩子自己決定投資標的
蘇家宏表示,自己初步篩選後,打算向兒子介紹5檔股票或ETF,除了台積電(2330)與元大台灣50(0050)之外,另有3檔股票研究中。他會分析各項投資標的的特色與優缺點,再讓兒子自己決定投資哪一檔。
5.評估成立股票信託專戶,規劃長期管理
除了自行管理帳戶,蘇家宏也考慮透過銀行辦理教育基金的「他益信託」,由父母擔任委託人、兒子當作受益人,規劃12年的信託期。
在信託期間,兒子可以依約投資,但不能隨意賣股票或要求變現,要等到12年期滿時才可以拿股票以及現金。如果孩子們有留學需要時,經由父母同意就可以部分領款用於必要的留學開支。
蘇家宏補充說道,由銀行管理帳戶,可以讓教育基金有較明確的管理規則,就不怕孩子18歲成年後去「變更密碼」或「辦理帳簿遺失」。
他說,希望能將自己保守投資的小小心得跟兒子分享,將理財觀念傳承下去。透過理財的對話與行動,讓兒子累積理財經驗。這比蘇家宏在股市賺到錢之後,再留遺產給孩子們要好,因為透過這個過程,孩子不只是拿到一筆錢,也能學習認識投資標的、比較風險與報酬,並為自己的選擇負責。
100萬元投資12年,複利累積能有多少?
對此,不少網友也回應自己為孩子存教育基金的方式。一名網友表示,她會把孩子每年的零用錢拿去買ETF與台積電,並將股息再投入,打算等孩子22歲時,再交由他們自行管理。
也有媽媽表示,老二出生後,她就帶著老大一起開戶,並設定每月定期定額投入資金,由爸爸負責操作,至今已持續4年。現在就讀小學二年級的老大,已經知道「租借抵押」的概念,也理解成本與毛利的差別。包括紅包、獎學金等收入,她也會要求存進自己的帳戶,甚至主動要求爸爸幫她買台積電。
蘇家宏考慮以12年作為教育基金的信託期,因此若以100萬元為起始本金,並假設股息全數再投入,分別採用不同的年化報酬率試算,12年後的資產會有多大差距?
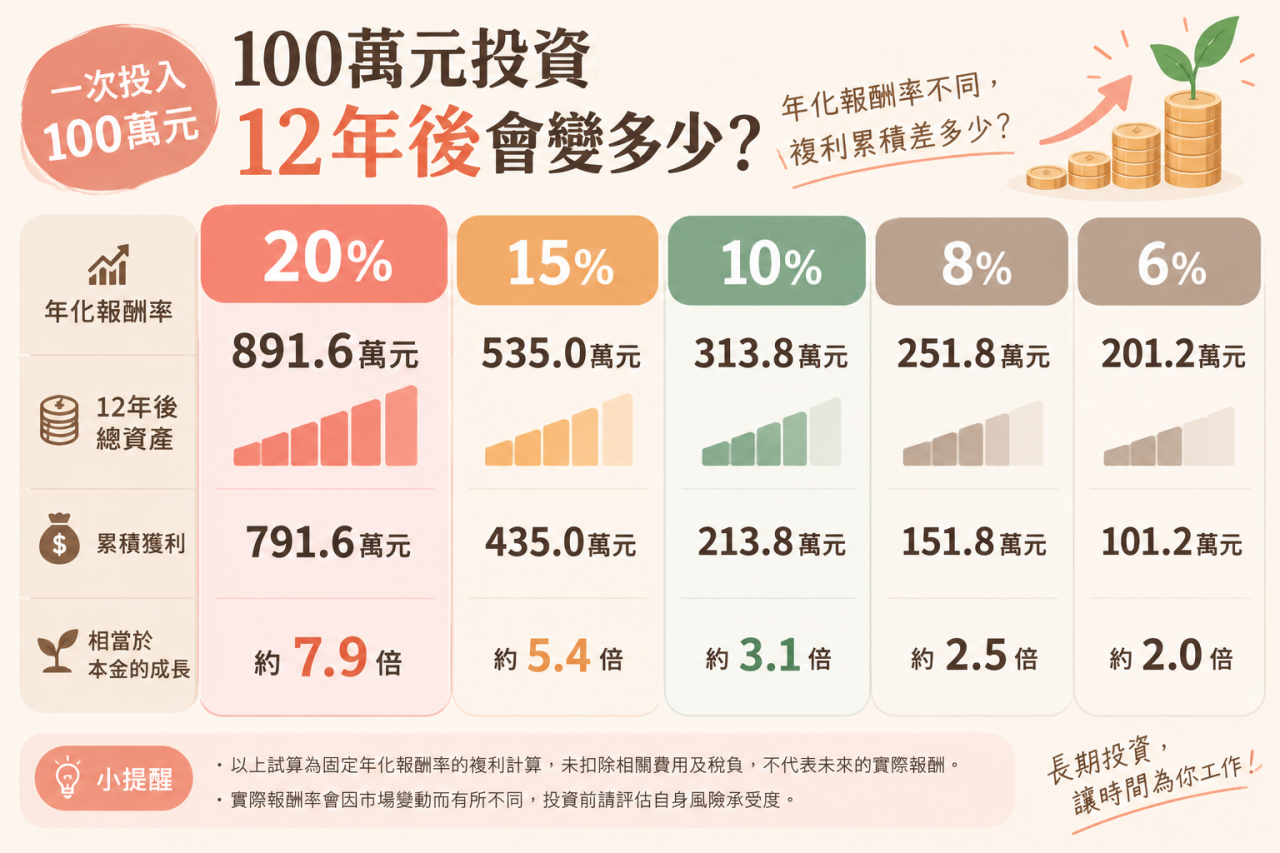
若以台積電為例,其自1994年9月5日上市以來,若計入現金股利再投入,年化報酬率約為22.22%,若用整數20%來計算,100萬元經過12年複利累積,約可達891.6萬元,獲利約791.6萬元。
至於台股ETF中最有代表性的0050(元大台灣50),截至2026年10月中旬,成立以來含息累積報酬率達2,454.5%,換算年化報酬率約15.14%。以整數15%計算,投資12年約能滾成535萬元。
如果採用年化10%的假設,100萬元12年後約可累積至313.8萬元;若採8%,則約為251.8萬元;即使採用較保守的6%,12年後也能翻倍為201.2萬元,獲利都會比目前利率落在1.2%至1.785%的定存或定儲高。