投信投顧公會統計,截至今年8月,TISA級別基金已有53檔,整體規模達93.8億元,每月定期定額投資金額也從開辦初期的2,975萬元,成長至約11億元。金管會統計則顯示,截至8月21日,TISA總開戶數達24萬4,218戶,每人每月平均投資約4,500元,換算每年約5.4萬元。
每月2千元買TISA基金,一年節稅2880元
根據《聯合報》報導,財金部會考量所得稅採累進稅率,若免稅額度過高,可能讓高所得者享有較多節稅利益,因此參考現行保險費列舉扣除額上限,初步將額度訂為2.4萬元;若投資不足2.4萬,將以實際投資金額進行扣除。
存股達人艾蜜莉則進一步試算,TISA若能提供租稅優惠,省下的稅金再投入市場,長期下來可能為投資人累積多少資產。
假設每月投入2,000元,透過TISA購買0050連結基金的TISA級別,一年投入本金正好是2.4萬元。若未來確定可適用所得扣除額,且投資人適用12%的所得稅率,一年便可少繳2,880元所得稅。
換句話說,每月存2,000元,光是節稅就相當於多存了1個多月的投資金。艾蜜莉形容,這就像「存12個月,政府幫忙送第13個月」,甚至還多出880元能繼續加碼。
省摩擦成本+稅金再投入,30年多滾出140萬元
不只如此,艾蜜莉也比較直接買進0050與透過TISA投資的長期差異。她指出,對所得稅率較高、配息金額較大,或有配息再投入手續費等成本的投資人來說,長期累積下來的差距不可小覷。
以每月定期定額投入1萬元為例,假設直接投資0050的年化報酬率為7%,TISA則因費用差異,假設年化報酬率可達7.5%,且每年省下的2,880元稅金全數再投入。
試算結果顯示,投資10年後,直接買進0050的資產約171萬元,透過TISA投資則約180萬元,差距約9萬元;20年後差距擴大至約42萬元,30年後更達約143萬元。
艾蜜莉進一步拆解,30年累積下來的差距中,約113萬元來自兩者年化報酬率相差0.5%的假設,另約30萬元則來自每年節省的2,880元稅金持續投入所產生的效果。
她認為,投資過程中看似「微不足道」的費用差異,加上節省下來的稅金持續投入滾雪球,經過長時間累積,就可能顯露差異,更有機會變成源源不絕的被動收入,「替我們一直工作下去!」
同時投資0050,30年後報酬差百萬
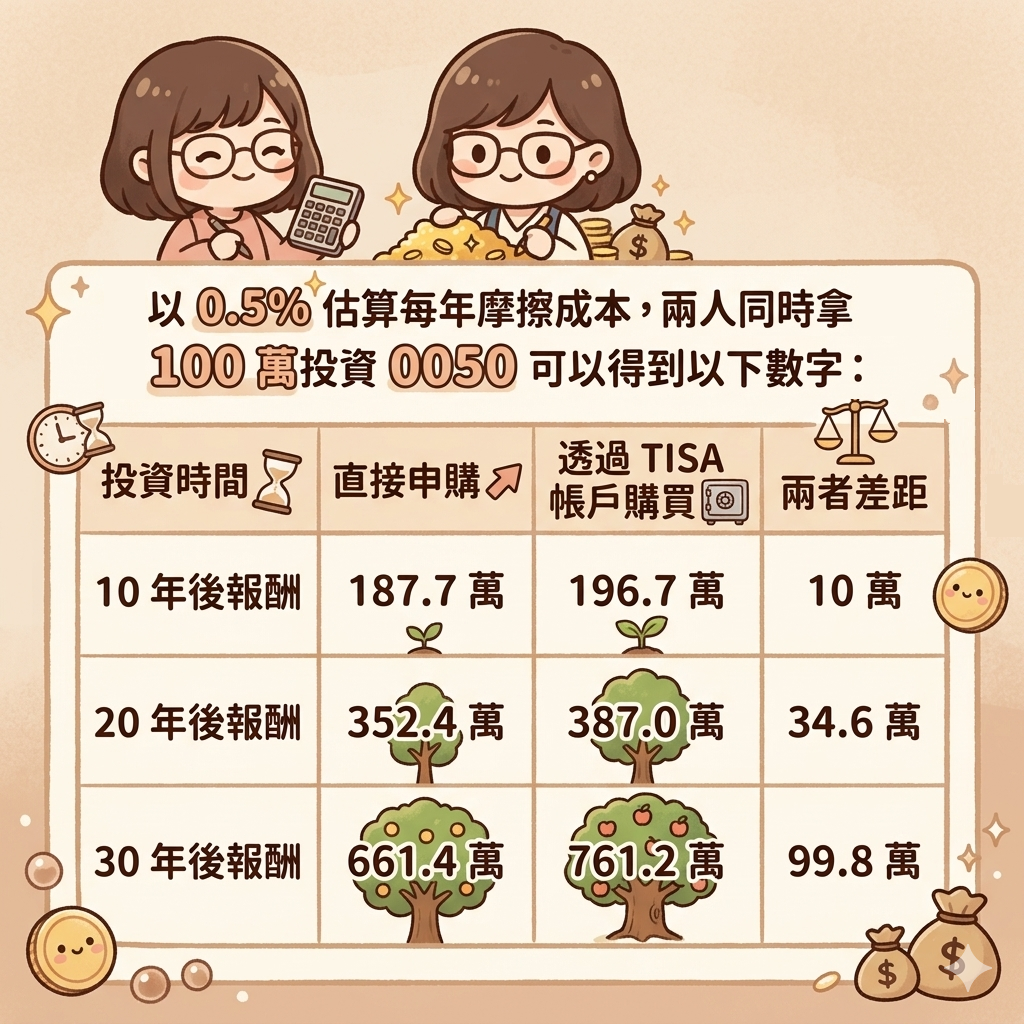
其實艾蜜莉過去就曾以實例說明TISA帳戶長期投資差異:兩人同樣以100萬元投資0050,持有30年,其中一人透過TISA帳戶操作,最終累積761萬元,另一人則為661萬元,差距高達100萬元。
艾蜜莉解釋,TISA具備免手續費、低經理費等優勢,每個年度約可省下約0.5%的摩擦成本,「0.5%?根本是小到讓人懶得算的數字,但放30年下來,什麼都沒做…就默默滾成了100萬。」
富邦投信投資長張美媛則指出,TISA的核心概念是鼓勵每個人、每個月固定拿一筆錢,長期投資基金,為退休累積資產。
由於TISA是設計給長期投資所用,因此需持續扣款至少2年以上,雖然資金運用彈性較低,卻有助於建立紀律,避免投資人因短期市場波動而頻繁進出,陷入追高殺低的循環。
張美媛也舉例,如果30歲開始每個月底投資1萬元,年化投資報酬6%,到60歲就有1千萬;但若遲至40歲投資,則只有500萬元,「長期投資,時間的複利效果很驚人。」