退休理財不是賺更多,而是「讓花錢更放心」
很多專家都在教大家如何做「退休理財」,但絕大多數都還沒退休,如何能理解退休族對財富的看法,和他們真正的需求?
退休「前」當然該努力累積資產,才能讓退休「後」不需要再怎麼理財。退休「後」該做的理財,絕對不是再努力賺錢,而是怎樣讓花錢更放心。
如果你在退休前不能準備好足夠安心生活的錢,請你不要奢望靠投資來賺到這些錢,反而該再去找工作,讓你重新取得固定收入,才能生活無虞。
一年要花100萬!「4%法則」要準備多少本金?
退休後已經沒有固定薪資,但每年仍有固定的花費,而且還要準備玩樂和醫療的支出,所以我建議一對夫婦最好每年至少該準備100萬元。
坊間很多財經書籍都提到,經過實證研究,每年提領4%,就能應付生活所需。換句話說,退休前該準備好2500萬元,提領4%就是100萬元,就可以高枕無憂。
如果你什麼投資都不做,25年就會花完這2500萬元,但你可能還健在,往後的生活怎麼辦?所以就算你有2500萬元,仍該作適度投資,才能避免出現老來無錢可花的窘境。
如果把2500萬元都放在銀行定存,一年的利率不到2%,低於4%的提領率,你就很難有100萬元的生活費,只好節衣縮食度日。
換言之,你做的任何投資的報酬率至少要超過4%,才不會讓你在有生之年把2500萬元花光。
現在回到我在粉絲專頁的提問,你選的股票或ETF,就一定要「保證」往後的每一年的報酬率都能超過4%。
為什麼首選0056?股息殖利率遠超4%,股價漲跌都不怕
我在文末提到「我選擇的是0056」,因為它自成立以來,每一年的股息殖利率都遠遠超過4%,且每一次除息都能填息。
「股息殖利率」當然不等於「報酬率」,但如果股息殖利率就能超過4%,讓你有超過100萬元的收入,股價的漲跌就不會影響每年的花費,甚至未來就直接給家人繼承了。
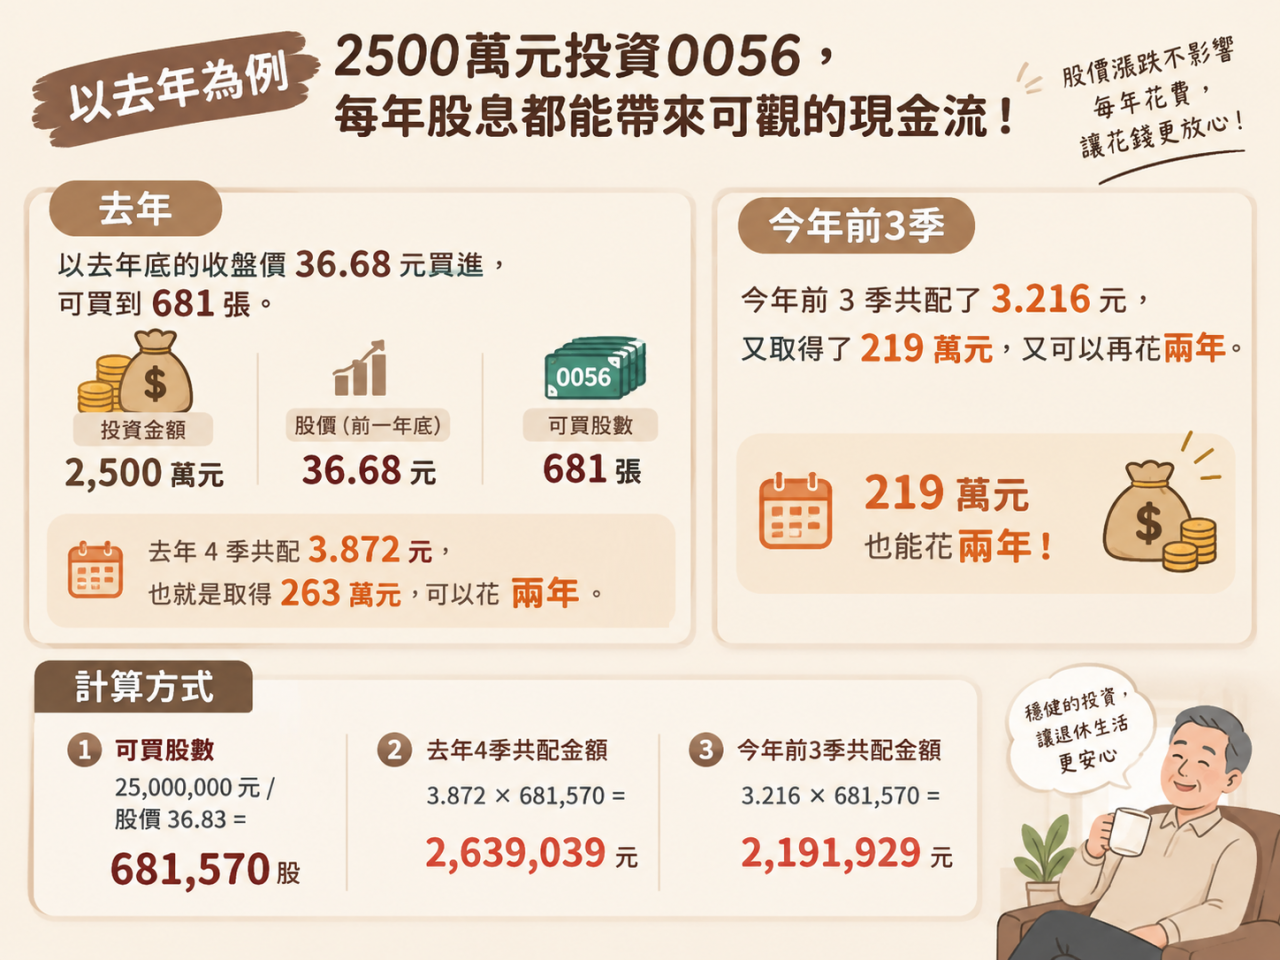
以去年為例,2500萬元用前一年底收盤價36.68元買進,可買到681張。去年4季共配了3.872元,也就是取得263萬元,都可以花兩年了。
今年前3季共配了3.216元,又取得了219萬元,又可以再花兩年。
如果是買0056,其實退休前準備1000萬元也夠了。
計算方式:
1000萬元 ÷ 股價36.83元 = 271,517股
2025年全年股息:3.872元 × 271,517股 =105萬1,313元
2026年前3季股息:3.216元 × 271,517股 =87萬3,198元
(編按:0056於10/1宣布最新配息金額,每受益權單位預估配發1.72元,等於全年配發4.936元。持有 271,517 股的投資人,今年累計可領到 134萬207元。)
退休族能選0050、個股、債券嗎?
我絕不是說只能買0056,我認為任何一支高股息ETF都可以;我也不是說準備1000萬元絕對足夠,當然越多越好,因為往後每年的股息,不保證能維持和這兩年一樣的水準。
還有很多人說要選0050,我也同意。雖然它的股息發的沒有0056多,而且股價約略是0056的2倍,所以能買到的股數只有0056的一半,但近10年它的年化報酬率超過20%,自掛牌以來至少也有超過10%的水準,對於每年提領4%絕對是綽綽有餘。
如果0050往後每年仍能維持10%的年化報酬率,其實退休前準備1000萬元也就夠了。除了0050之外的所有市值型ETF,我認為都可以。
除了有少數幾個人選台積電之外,沒有任何一位網友選「個股」,這是非常正確的。任何個股都有突然爆發利空的可能,所處產業或許也有衰退的可能,退休族當然不該曝露在這種不確定的風險中。
此外,沒有人選擇主動式、主題式ETF,以及具期貨性質的正2,當然更沒有人選近幾年股價持續下跌的債券ETF。
不過,有一個人選了一支上市才2個月,連結全球股市的「貝萊德世界股票」(009826),我倒是持保留態度。它其實是台版的VT(Vanguard Total),雖然它近10年的年化報酬率超過12%,但009826是2026年才上市,未來能否像VT一樣有12%的水準,仍待時間的考驗。
買009826應該是來自於避險的需求,是為了不要承擔重押單一股市(台股)的風險,但你不該把它視為退休生活費的重要來源。如果台股沒有發生非全球性的系統性風險(例如地緣政治風險),用009826來支應退休生活,將遠遠不如0050的績效。
