退休不是只有「繼續上班」或「完全不做」
此外,根據台灣人壽與政大的2026調查,76.4%的未退休族希望在65歲前提早退休,但平均要到42.73歲才有能力開始存退休金,而且61%每月存不到1萬元。大家都想早一點拿回時間,卻又覺得自己一定得先存到足夠完全退休的本金。
因此,三階梯的價值,就在於把退休這個大目標,拆成許多小目標。你不必一開始就鎖定完全退休型的終極目標(Regular FIRE);也可以先從Coast FIRE(複利養成型)或是Barista FIRE(兼職型)著手評估,整體壓力會小很多。
從35歲到65歲,都能找到退休的位置
你可能會想:「我已經58歲,再過幾年就退休了,跟Coast FIRE有什麼關係?」
關係其實不小。三階梯不只是FIRE族的分類,它更像一張「目標定位地圖」。不論你現在幾歲、打算幾歲退休,或準備走哪一條路,都可以用這張地圖確認自己的位置:
■ 累積期(35~55歲):通常先以達到Coast FIRE或Barista FIRE為目標,再慢慢走向Regular FIRE。
■ 預退休(55~65歲):通常會以Regular FIRE為主要目標;重新檢視Coast FIRE和Barista FIRE,則能幫你判斷哪些本金需要繼續保留,哪些資金可以提早使用。
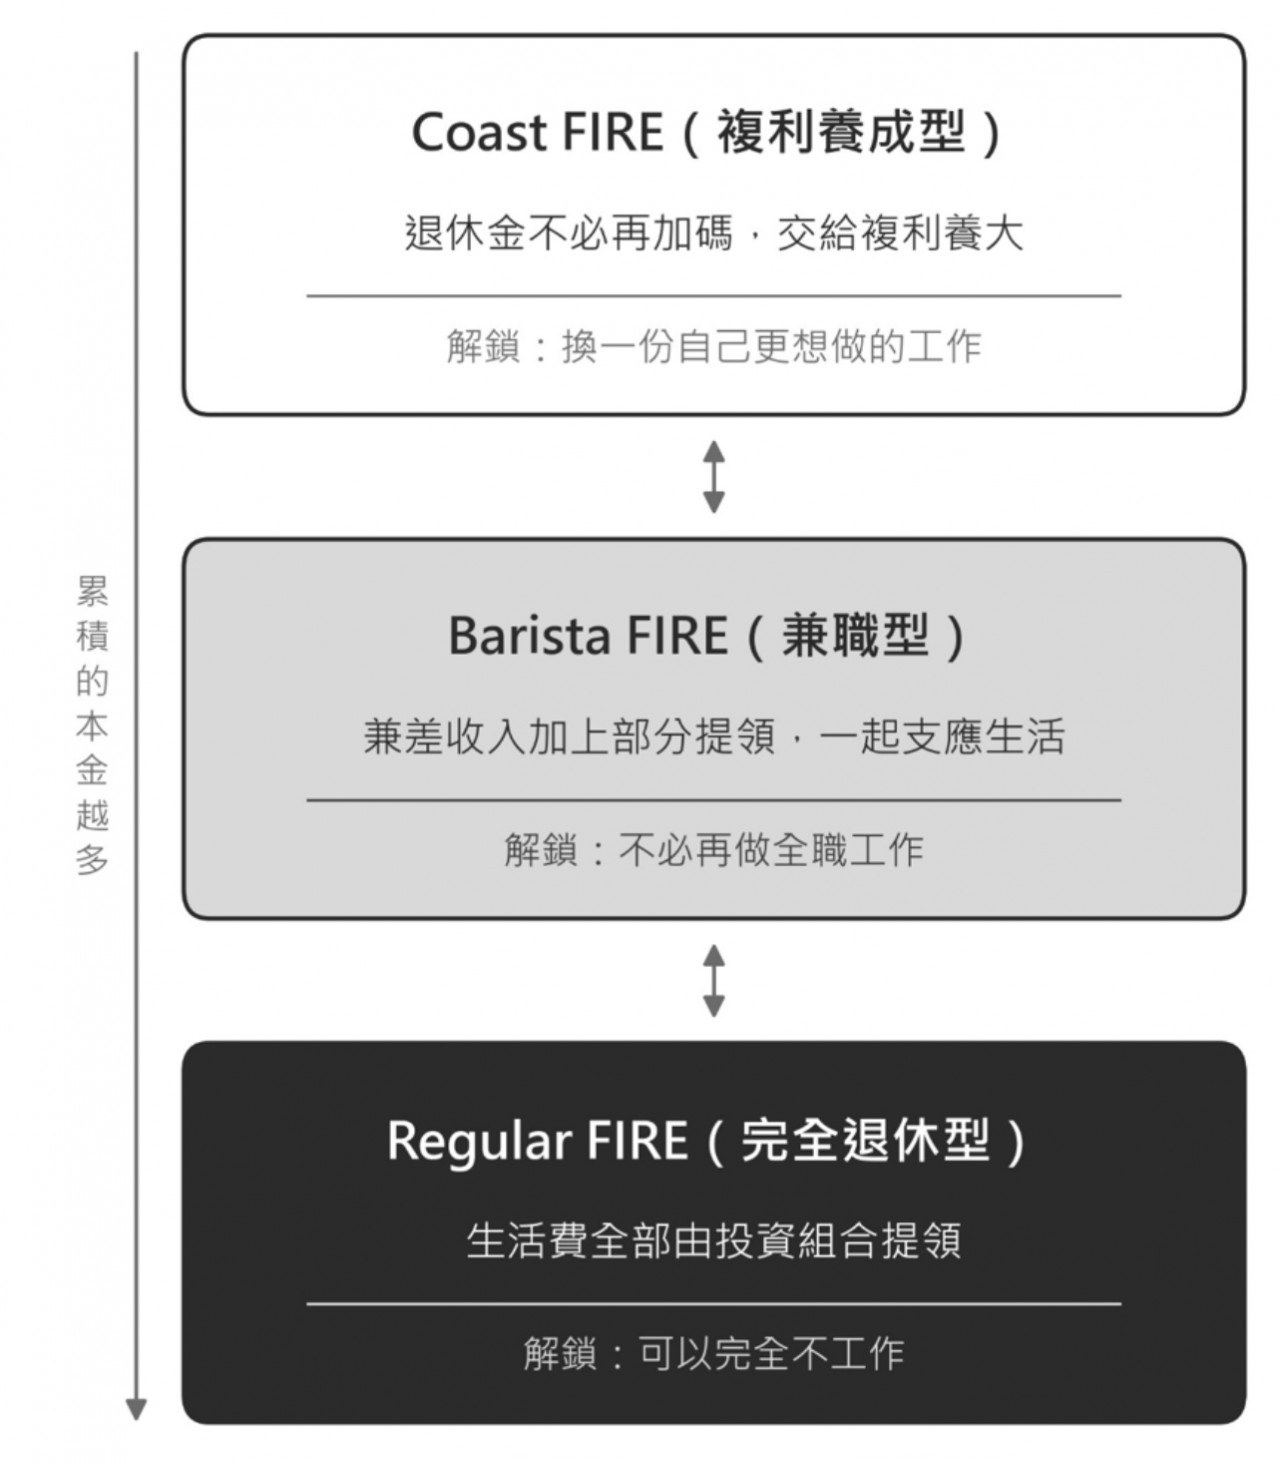
▲圖8-1。三階梯的作用,是先把退休目標分層。即使已經退休,也能透過這張地圖,了解自己大概處於FIRE的哪個位置。
先存「退休金種子」就夠了!讓時間幫你養大
Coast FIRE 中文有人翻成「滑行FIRE」,但這個譯法還少了一層意思。Coast FIRE的核心,在於你已經先存下一顆退休金種子,接下來交給時間與複利,讓它慢慢長大。
你不需要存到「足夠退休」的錢,只要存到「不再需要加碼」的種子。剩下的時間,交給複利。所以Coast FIRE的精神是「停止投資」,不是「停止工作」。你還是要工作賺生活費,但不必再為了退休金,把收入持續挪進投資帳戶。
35歲只要存到261萬!靠時間複利翻5.8倍
Coast FIRE的算法,是把「目標退休金」(最粗估的方式為年支出× 25)用複利倒推回今天。公式是:
Coast FIRE數字=目標退休金÷(1+r)^(剩餘年數)
其中r是預期年化報酬率,剩餘年數是「從今天到傳統退休年齡」的年數。
我們直接看小李的例子。小李,35歲軟體工程師,目標65歲退休、屆時月支出5萬:
- 目標退休金=5萬×12×25=1,500萬
- 剩餘年數=65-35=30年
- 預期年化報酬 6%(股債混合的長期合理估計)
- Coast FIRE數字=1,500 萬÷1.06^30 ≈ 261萬
也就是說,小李35歲時只要存到261萬,從那一天開始,就算不再投資,這261萬靠6%年化複利成長30年,仍然有機會累積到1,500萬。
這裡要注意,261萬不是完整退休金。它只是今天要先存下來的退休金種子。261萬跟1,500萬之間,差了將近5.8倍。這就是時間複利的力量。
30歲與50歲的退休門檻竟差了整整三倍
接著,我們把年齡和報酬率換一換。圖8-2是「目標退休金1,500萬」對應的 Coast FIRE數字。
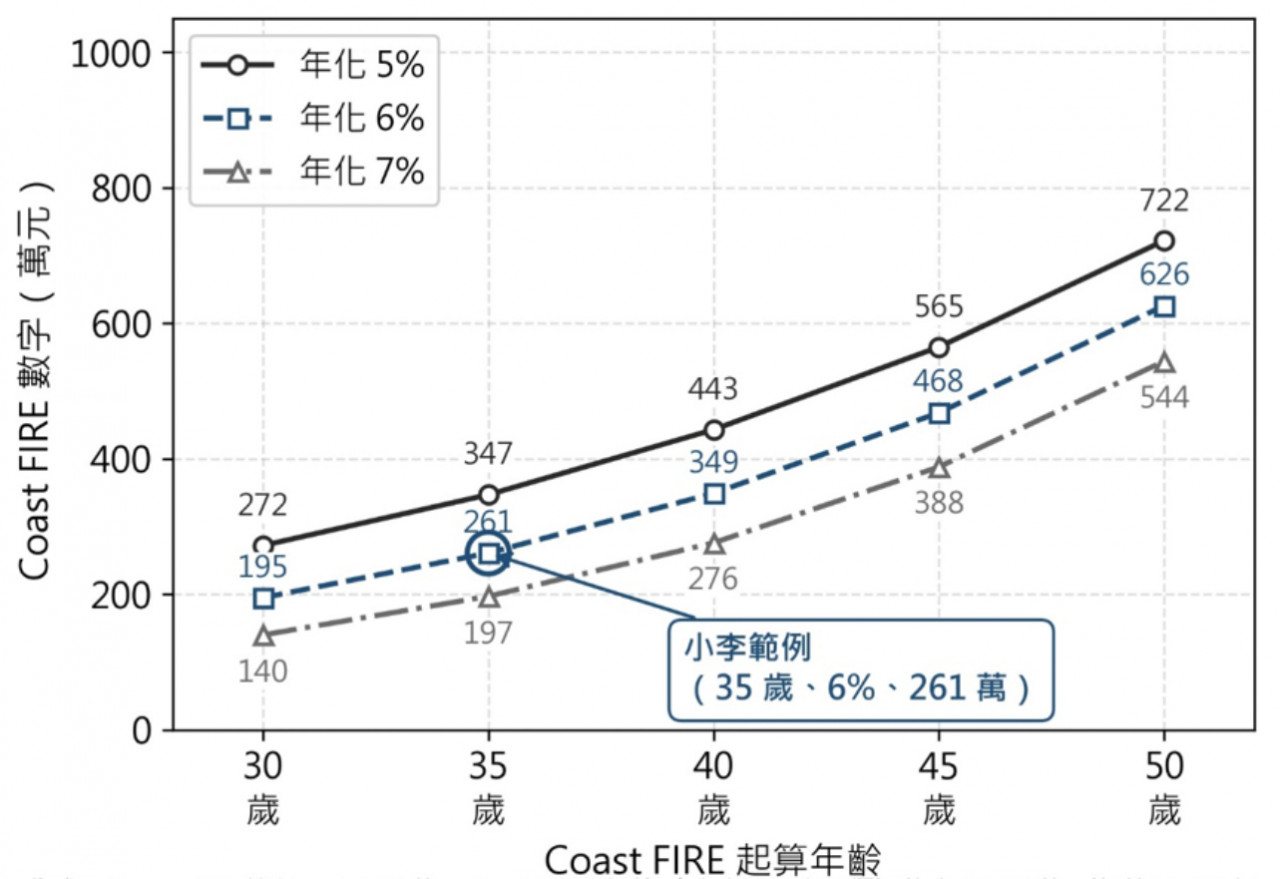
▲圖8-2。Coast FIRE數字隨年齡與報酬率變化(目標退休金1,500萬)。越早起跑門檻越低。
你會發現:越年輕,Coast FIRE數字越低。30歲的人跟50歲的人,Coast FIRE數字差了超過3倍。(目標退休金假設1,500萬。若你的目標支出不同,按比例縮放即可。)
原因在於,年紀越輕,複利能運作的時間越長。換句話說,Coast FIRE真正買到的,是讓時間幫你累積退休金的機會。
不一定要離職,但可以不委屈自己
存到Coast FIRE數字之後,你大致有三個選項:
選項A:想早點退休,就繼續衝幾年
繼續維持原本的儲蓄與投資速度,讓本金繼續成長。這樣做的好處,是你可能在50歲左右就達到Regular FIRE。也就是用「繼續維持幾年高強度工作」,換取「更早完全退休」的機會。
選項B:選擇適合的工作,不必委屈自己
這是最常見的Coast FIRE版本。因為你不再需要用薪水加碼退休金,只需要薪水支應眼前生活費,所以工作選擇會變多。
可能是月薪5萬、但你覺得比較有意義的工作;可能是一週只上四天班;也可能是接案、顧問、教課,或其他比較符合你生活節奏的工作方式。重點不是薪水最高,而是這份收入能支應生活費。
選項C:不再加碼,讓原本的錢自己長大
也有人達到Coast FIRE之後,就決定不再投入任何錢進投資帳戶。接下來只賺生活費,退休金交給原本那筆本金慢慢長大。
這種做法比較適合生活規律、支出穩定,而且能接受未來幾十年不再加碼的人。
大多數人會選B。因為Coast FIRE帶來的,往往是選擇工作內容與工作方式的自由。它未必讓你立刻離開職場,卻能讓你不必再為了累積退休金,勉強自己留在不喜歡的工作裡。很多人沒有看見這個中間狀態,但它其實非常實用。
(本文摘自《投資10年就退休:給台灣人的退休現金流全指南──用對提領策略,讓你少工作好幾年!》遠流出版,陳逸朴(小資YP)著)